

GUIDA PRATICA • 14 NOVEMBRE 2026
Quanto può rendere davvero un BTP decennale? E quanto può oscillare prima della scadenza?
Il tasso della cedola non racconta tutto. Confrontiamo flussi, prezzo di acquisto, rendimento netto e due scenari di vendita anticipata, con un esempio osservato sul mercato il 13 novembre 2026.
Quando una persona cerca «rendimento BTP 10 anni simulazione» vuole spesso una risposta precisa: se oggi investo 10.000 o 50.000 euro in titoli di Stato italiani, quanto riceverò? La domanda successiva è ancora più importante: e se quei soldi mi servissero tra due o tre anni? Un BTP decennale può offrire flussi cedolari prevedibili, ma il suo prezzo oscilla e l’esito di una vendita anticipata non è predeterminato.
Qui separiamo tre concetti spesso confusi: quanto paga il titolo ogni semestre, quanto rende in rapporto al prezzo effettivamente pagato e che cosa accade al capitale se lo vendi prima del rimborso. Per effettuare un calcolo con il tuo ISIN, il prezzo e la data esatta, usa anche il calcolatore del rendimento di BTP e obbligazioni: questa guida è la spiegazione del ragionamento, non un sostituto delle quotazioni o di un prospetto informativo.
1. BTP a dieci anni: scadenza originaria o durata residua?
Un «BTP a 10 anni» può indicare un titolo emesso originariamente con durata decennale, oppure, nel linguaggio comune, un BTP cui mancano circa dieci anni al rimborso. Non è la stessa cosa. Un BTP emesso nel 2025 con scadenza nel 2036 aveva circa dieci anni alla nascita; acquistandolo oggi, nel novembre 2026, ha già meno di dieci anni residui.
I BTP ordinari sono titoli di debito dello Stato italiano che, di regola, pagano una cedola fissa semestrale e prevedono il rimborso del valore nominale a scadenza, salvo inadempimento dell’emittente. Come chiarisce Banca d’Italia, il prezzo a cui acquisti un titolo può essere diverso dal capitale nominale che sarà rimborsato. Non confondere un BTP ordinario con BTP Italia, BTP Valore o titoli indicizzati: la struttura dei flussi può cambiare.
Interesse calcolato sul valore nominale, non sui soldi materialmente spesi.
Può essere 95, 100, 105 o qualunque quotazione effettiva del mercato.
Considera cedole, importo pagato, rimborso e date dei flussi.
2. Simulazione didattica: 10.000, 50.000 e 100.000 euro
Partiamo da un’ipotesi volutamente semplice: esattamente dieci anni residui, cedola fissa annua lorda del 3%, prezzo di acquisto pari a 100, acquisto subito dopo lo stacco cedolare e regolare rimborso del capitale alla scadenza. La cedola è suddivisa in due pagamenti all’anno. Il 3% è un numero per comprendere i conti: non è una quotazione aggiornata né un rendimento garantito disponibile sul mercato.
| Voce | 10.000 € | 50.000 € | 100.000 € |
|---|---|---|---|
| Cedole annuali lorde (3%) | 300 € | 1.500 € | 3.000 € |
| Cedole annuali dopo imposta 12,5% | 262,50 € | 1.312,50 € | 2.625 € |
| Cedole totali dopo imposta in 10 anni | 2.625 € | 13.125 € | 26.250 € |
| Bollo puramente ipotetico (0,20% × 10 anni, valore costante) | 200 € | 1.000 € | 2.000 € |
| Cedole nette di imposta e bollo ipotetico | 2.425 € | 12.125 € | 24.250 € |
Didascalia: simulazione illustrativa del flusso cedolare su valore nominale acquistato alla pari. Non include commissioni, inflazione, possibili variazioni del valore di mercato o eventuali differenze fiscali individuali. Il bollo reale dipende dalle rilevazioni dei valori e dai periodi di rendicontazione. Le cedole non sono reinvestite e non si tratta del rendimento effettivo annuo.
La tabella aiuta a rispondere alla domanda sui soldi incassati, ma non basta per confrontare due BTP. Se il prezzo d’acquisto è diverso da 100, il risultato cambia anche se la cedola rimane identica. Inoltre, incassare 2.625 euro di cedole nette distribuite in dieci anni non equivale ad aver guadagnato un 26,25% composto: i flussi arrivano in momenti diversi e potrebbero essere spesi o reinvestiti a condizioni future sconosciute.
3. Il prezzo conta almeno quanto la cedola
Immagina due BTP con lo stesso emittente e la stessa scadenza ma cedole diverse. Se un titolo offre cedole più basse, può quotare anche molto sotto 100. Acquistarlo a 94 significa spendere 9.400 euro per 10.000 euro nominali, più rateo e commissioni; se viene regolarmente rimborsato a 100, riceverai 10.000 euro nominali alla scadenza. Questa differenza contribuisce al rendimento, ma ha un trattamento fiscale da considerare.
Al contrario, se paghi 106 per 10.000 euro nominali, esborsi 10.600 euro esclusi gli oneri accessori e ricevi 10.000 euro al rimborso: le cedole devono compensare anche quella differenza. Ecco perché leggere soltanto «cedola 4%» non permette di stabilire che un’obbligazione renda più di una con cedola 3%. Il rendimento effettivo a scadenza tiene conto di tutti i flussi previsti, del tempo e del prezzo.
Per evitare di ripetere tutta la guida ai prezzi dei BTP, ho dedicato questo passaggio al ragionamento: per la differenza tra prezzo secco, rateo, scarto e fiscalità trovi già l’approfondimento BTP comprato sopra o sotto 100.
4. Un BTP decennale reale: fotografia del 13 novembre 2026
Passiamo dalle ipotesi a un titolo realmente negoziato: il BTP 3,45% con scadenza 1° febbraio 2036, ISIN IT0005676504. La scheda MOT di Borsa Italiana riportava, come dato di riferimento del 13 novembre 2026, i valori seguenti. Sono una fotografia storica: non vanno usati come prezzo eseguibile il giorno in cui leggi questo articolo.
Nella stessa rilevazione il rendimento effettivo lordo indicato era 4,36%, il rateo netto era 0,88594 per 100 nominali e la cedola nominale annua era 3,45%. Il titolo, pur nato come decennale, nel novembre 2026 aveva meno di dieci anni alla scadenza.
Quanto costavano 10.000 euro nominali a quel prezzo?
Con un prezzo di riferimento di 93,50, per 10.000 euro nominali il controvalore secco era 9.350 euro. Aggiungendo un rateo netto indicativo di 88,59 euro, il costo diventava 9.438,59 euro, prima delle commissioni. È un calcolo illustrativo sui dati di riferimento, non una conferma dell’eseguibilità dell’ordine o dell’esatto importo di regolamento.
Il BTP paga una cedola lorda annua pari al 3,45% del nominale: su 10.000 euro nominali sono 345 euro lordi annui, ossia 172,50 euro per semestre. Dopo l’imposta del 12,5% sugli interessi, il flusso cedolare annuo teorico è 301,88 euro, prima degli altri oneri. Questi flussi non coincidono con il rendimento a scadenza del 3,90% calcolato nella scheda: quel tasso considera anche prezzo, calendario dei pagamenti e rimborso, secondo la metodologia dell’elaboratore.
Una distinzione importante: il 3,90% citato è il rendimento netto mostrato da Borsa Italiana per la data indicata, non il rendimento personale assicurato dopo bollo, commissioni o un’eventuale vendita prima del 2036. Prezzi, rendimenti e quotazioni cambiano in ogni seduta.
5. Vendere prima della scadenza: il rischio che il calcolo a dieci anni non mostra
Il grande elemento che distingue un investimento decennale da uno a breve scadenza è la sensibilità del prezzo ai tassi. Un BTP può pagare regolarmente tutte le cedole, ma valere meno di quanto lo hai pagato se decidi di venderlo sul mercato. Quando i rendimenti richiesti dagli investitori salgono, i prezzi dei titoli a tasso fisso già emessi tendono a scendere; quando i rendimenti scendono, tendono a salire. Banca d’Italia lo spiega nella propria guida al rischio delle obbligazioni.
Esempio con duration modificata di 7,5
La duration riassume la sensibilità del prezzo ai tassi. Se un BTP ha duration modificata di circa 7,5, un rialzo parallelo e immediato di un punto percentuale dei rendimenti comporterebbe, a parità degli altri fattori, una flessione del prezzo stimabile intorno al 7,5%. Un calo dei rendimenti di un punto potrebbe produrre un incremento di ordine simile. Si tratta di un’approssimazione locale, non di una previsione: per variazioni ampie interviene anche la convessità e contano spread, liquidità e condizioni di mercato.
| Scenario ipotetico | Prezzo su 10.000 € di valore iniziale | Variazione stimata |
|---|---|---|
| Rendimenti +1 punto | 9.250 € | −750 € |
| Rendimenti invariati | 10.000 € | 0 € |
| Rendimenti −1 punto | 10.750 € | +750 € |
Didascalia: simulazione della sola sensibilità al tasso su un valore di mercato iniziale ipotetico di 10.000 euro, duration modificata 7,5. Non è riferita al valore nominale o al prezzo esatto del BTP reale citato sopra. Esclude cedole, fiscalità, costi, convessità e altri fattori.
In un portafoglio da 50.000 euro con la stessa sensibilità, una variazione stimata del 7,5% equivale a circa 3.750 euro. L’effetto può essere molto maggiore di una singola cedola annuale. E non serve che l’Italia sia in difficoltà per registrare una variazione del prezzo: basta anche un movimento dei rendimenti di mercato.
6. Cosa succede se ti servono i soldi fra tre anni?
Immagina di comprare oggi un BTP con una scadenza fra circa dieci anni, ma di dover utilizzare parte del capitale nel 2029 per cambiare casa. Hai due possibilità: vendere il titolo al prezzo di mercato del momento oppure reperire altrove la liquidità. Non puoi pretendere il rimborso anticipato a 100 dal Tesoro: quello è previsto, alle condizioni contrattuali, alla scadenza del titolo.
Con il passare del tempo la duration di un BTP tradizionale tende a ridursi, ma dopo tre anni un titolo decennale potrebbe avere ancora una sensibilità ai tassi rilevante. Se i rendimenti richiesti fossero aumentati e tu dovessi vendere proprio allora, potresti realizzare una perdita nonostante le cedole già ricevute. Se i rendimenti fossero diminuiti, potresti vendere con una plusvalenza. Non sappiamo oggi quale scenario si verificherà.
Per questo conviene ragionare per date in cui serviranno i soldi: spese previste entro due o tre anni, acquisto casa, università dei figli, pensione o obiettivi più lunghi. Un titolo che scade vicino all’obiettivo riduce il rischio di doverlo liquidare prima, ma non elimina rischio emittente, inflazione o eventuali problemi di liquidità. Per organizzare le scadenze trovi già la guida alla scaletta di obbligazioni.
7. Cosa cambia tra BTP a cinque e a dieci anni?
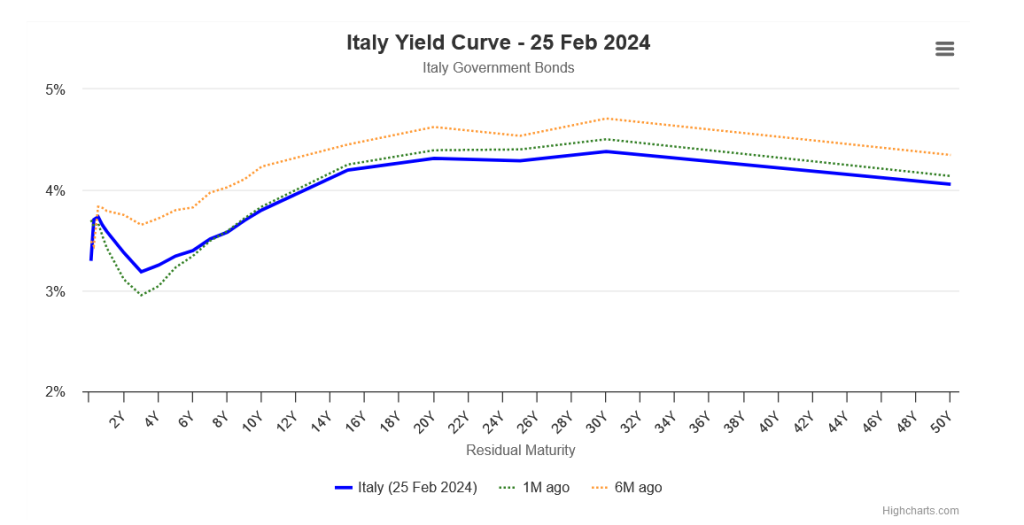
La differenza principale non è che il decennale sia sempre migliore perché «paga di più». A parità di emittente, il titolo più lungo è normalmente più esposto al rischio di tasso, perché hai più flussi lontani nel tempo. E anche il rendimento offerto dal mercato non deve necessariamente aumentare con la scadenza: la curva dei rendimenti può appiattirsi o invertirsi.
| Aspetto | BTP con 5 anni residui | BTP con 10 anni residui |
|---|---|---|
| Rischio di prezzo se i tassi cambiano | Generalmente minore | Generalmente maggiore |
| Quando recuperi il nominale a scadenza | Prima | Più tardi |
| Sensibilità all’inflazione nel tempo | Orizzonte più breve | Orizzonte più lungo |
| Rendimento più elevato | Non è garantito per nessuno dei due: dipende dai prezzi e dalla curva dei tassi | |
Didascalia: confronto generale tra BTP ordinari a tasso fisso con vita residua differente; cedola, prezzo e liquidità specifici possono modificare il profilo di rischio.
Se stai cercando la simulazione specifica a cinque anni, è già disponibile l’articolo BTP a 5 anni: rendimento netto su 10.000, 50.000 e 100.000 euro. Qui l’obiettivo è diverso: capire se la durata decennale è coerente con il tuo bisogno di liquidità e con la tolleranza alle oscillazioni.
8. Le tre voci fiscali da controllare
Imposta sui proventi
Per un investitore privato italiano nel regime ordinario, i proventi dei titoli di Stato italiani beneficiano generalmente dell’aliquota del 12,5%. L’imposta incide sulle cedole e sulla differenza positiva tra prezzo e rimborso, secondo la natura fiscale dei flussi. Se acquisti sotto 100 o realizzi una minusvalenza, la contabilizzazione effettiva dipende anche dalla distinzione fra redditi di capitale e redditi diversi, dagli scarti e dal regime fiscale. Non sottrarre semplicemente il 12,5% da ogni voce positiva o negativa senza verificare il titolo.
Imposta di bollo
Il dossier titoli può essere soggetto all’imposta di bollo proporzionale del 2 per mille annuo sulle comunicazioni relative ai prodotti finanziari. Il prelievo concreto dipende dalla valorizzazione e dai periodi di rendicontazione. Per un portafoglio valorizzato a 10.000 euro per l’intero anno, l’ordine di grandezza è 20 euro; non è un importo costante garantito per dieci anni.
Commissioni e differenziale denaro-lettera
Quando compri o vendi sul mercato secondario, considera la commissione prevista dal tuo intermediario e la differenza tra il prezzo a cui puoi comprare e quello a cui puoi vendere. Su importi modesti possono incidere sensibilmente sul rendimento netto reale. Le quotazioni riportate nella schermata di un titolo non sempre coincidono con il prezzo di esecuzione di un ordine concreto.
Per verificare i costi di un BTP specifico, conviene utilizzare il calcolatore dei rendimenti, poi confrontare il risultato con la contabile della banca e con la scheda dello strumento.
9. Il rendimento reale: dieci anni sono tanti anche per l’inflazione
Supponiamo per un momento di ottenere un rendimento nominale annuo netto dalle imposte sui proventi pari al 2,625%, prima di bollo e commissioni. Se l’inflazione futura media fosse del 2% all’anno, il rendimento reale, calcolato come (1 + 0,02625) / (1 + 0,02) − 1, sarebbe circa 0,61% annuo. Questa è una simulazione, non una previsione di inflazione o un risultato finanziario atteso.
Un flusso di 300 euro annuali mantiene lo stesso importo nominale se la cedola è fissa, ma potrebbe comprare meno beni e servizi dopo dieci anni. È un motivo in più per non valutare un BTP soltanto in base alla cedola. Puoi simulare il potere d’acquisto con il calcolatore dell’inflazione.
10. Come verificare il rendimento con il simulatore
Il metodo più sicuro è partire dallo specifico ISIN e non da un generico «BTP 10 anni». Prendi dalla scheda ufficiale data di scadenza, prezzo, cedola, periodicità, eventuale rateo e rendimento di riferimento; poi aggiungi i tuoi costi effettivi. Se stai simulando una vendita anticipata, non inserire arbitrariamente un prezzo futuro come se fosse certo: prova più scenari.
- Cerca ISIN e denominazione completa del BTP sul MOT.
- Controlla scadenza residua, date delle cedole e prezzo di riferimento, ricordando che l’ordine può essere eseguito a un prezzo diverso.
- Inserisci il nominale e non confonderlo con il capitale speso.
- Considera il rateo cedolare, la fiscalità e i costi del tuo dossier.
- Confronta il risultato a scadenza con l’ipotesi che una parte del denaro ti serva prima.
Apri il calcolatore del rendimento BTP
11. FAQ sul BTP decennale
Se investo 10.000 euro in un BTP a 10 anni, quanto guadagno?
Dipende da prezzo di acquisto, cedola, data di scadenza, costi e imposte. Nell’ipotesi didattica di dieci anni residui, cedola del 3% e acquisto a 100, le cedole dopo l’imposta sui proventi sono 262,50 euro all’anno per 10.000 euro nominali. Non è una quotazione di mercato né il rendimento complessivo effettivo.
Il BTP a 10 anni mi restituisce sempre 100 alla scadenza?
Il contratto di un BTP ordinario prevede il rimborso del valore nominale alla scadenza, purché lo Stato adempia agli obblighi. Prima della scadenza il prezzo può essere inferiore o superiore a 100; il titolo non è privo di rischio di credito.
Cedola 3,45% significa rendimento netto del 3,45%?
No. La cedola è un importo lordo riferito al nominale. Il rendimento effettivo dipende anche dal prezzo e da tutti i flussi futuri. Il rendimento netto richiede inoltre di considerare le imposte, con eventuali ulteriori costi a carico dell’investitore.
Posso vendere un BTP decennale dopo due anni?
Sì, puoi provare a venderlo sul mercato secondario durante le negoziazioni, alle condizioni e con la liquidità disponibili. Il prezzo non è prestabilito e potresti subire una perdita o realizzare un guadagno.
Che differenza c’è tra un BTP 5 anni e uno 10 anni?
Tra BTP ordinari comparabili, quello con maggiore durata residua ha normalmente una sensibilità più alta ai movimenti dei tassi e restituisce il nominale più tardi. Non è detto che abbia sempre un rendimento più elevato.
Come faccio a sapere se il rendimento indicato online è aggiornato?
Controlla la data e l’ora del prezzo di riferimento nella scheda del titolo e verifica se il rendimento si riferisce a quel prezzo. Le rilevazioni di Borsa Italiana possono essere aggiornate a orari diversi; per un’operazione concreta conta il prezzo di esecuzione.
Su un BTP pago anche il bollo dello 0,2%?
Di regola i prodotti finanziari detenuti in dossier sono interessati dal bollo del 2 per mille annuo sulle comunicazioni, con applicazione legata alla rendicontazione e al valore rilevante.
Perché il rendimento a scadenza può essere diverso dalla cedola?
Perché incorpora il prezzo pagato oggi, le cedole alle diverse date e il rimborso finale. Se compri sotto la pari puoi ottenere anche una differenza positiva al rimborso; se compri sopra la pari il rimborso nominale è inferiore alla spesa sostenuta.
12. Quando ha senso considerare un BTP a dieci anni?
Può essere uno strumento da valutare se l’orizzonte temporale è coerente con la scadenza, i flussi cedolari sono utili e il rischio di oscillazioni di prezzo è compatibile con il resto del patrimonio. È meno adatto a essere trattato come equivalente di liquidità immediatamente disponibile per un acquisto già programmato tra pochi mesi. Un BTP singolo espone inoltre a una concentrazione sul debito di uno stesso emittente.
Prima di acquistare, conviene decidere che ruolo deve avere il titolo: finanziare una spesa futura a una data nota, produrre flussi periodici oppure occupare una quota difensiva del portafoglio. Sono obiettivi diversi e possono portare a scegliere scadenze diverse. Per valutare il ruolo di un titolo nel portafoglio puoi utilizzare anche la diagnosi degli investimenti.
Vuoi capire quale scadenza è adatta ai tuoi obiettivi?
Possiamo confrontare rendimenti netti, rischi, necessità di liquidità e composizione del portafoglio. Richiedi una consulenza gratuita di 15 minuti.
Fonti e criteri di lettura
- Banca d’Italia, Titoli di Stato: struttura, cedole e rimborso.
- Banca d’Italia, Le obbligazioni: rischio di tasso e rischio di credito.
- Borsa Italiana, BTP IT0005676504: scheda del titolo e rendimento di riferimento al 13 novembre 2026.
- Borsa Italiana, Tasso di rendimento effettivo a scadenza: definizione del TRES.
- Borsa Italiana, Duration: misura di sensibilità ai tassi.
Le informazioni hanno finalità educative e non rappresentano un’offerta o una raccomandazione personalizzata. Le simulazioni sono ipotetiche; tassi, valori di mercato, condizioni fiscali e costi dipendono dalla data e dalla situazione concreta. Nessun risultato o rimborso è privo di rischio.
