

Fondo pensione per dipendenti pubblici: TFR figurativo, Perseo Sirio, contributi e regole da conoscere
Nel pubblico impiego il fondo pensione non funziona esattamente come nel settore privato. Il TFR può restare “virtuale” presso l’INPS, l’1% dell’amministrazione dipende dalla forma scelta e le anticipazioni non comprendono sempre tutta la posizione mostrata nel prospetto.
1. Chi può aderire a Perseo Sirio
Perseo Sirio è il fondo pensione negoziale di riferimento per ampie categorie del pubblico impiego: ministeri, regioni, autonomie locali, Servizio sanitario nazionale, enti pubblici non economici, agenzie fiscali, ENAC, CNEL, università ed enti di ricerca, secondo gli accordi istitutivi e i contratti applicabili.
Non tutti i dipendenti pubblici hanno però lo stesso fondo. Il personale della scuola ha come fondo negoziale di riferimento Espero; in alcuni territori operano forme territoriali come Laborfonds o Fondemain. Prima di compilare un modulo bisogna quindi identificare comparto, amministrazione e CCNL.
L’adesione esplicita può avvenire tramite il canale previsto dall’amministrazione o, per molti dipendenti gestiti da NoiPA, dalla sezione dedicata alla previdenza complementare. Per una panoramica generale su funzionamento e costi puoi consultare anche la guida Fondo pensione: come aprirlo e cosa valutare. La procedura deve concludersi con la verifica dell’effettiva attivazione dei flussi contributivi: inviare la domanda non basta se poi in busta paga non compaiono le trattenute corrette.
2. Prima domanda: sei in TFS o in TFR?
Nel pubblico impiego lo spartiacque ordinario è la data di assunzione a tempo indeterminato.
| Situazione | Regime di partenza | Effetto dell’adesione |
|---|---|---|
| Assunto a tempo indeterminato dopo il 31 dicembre 2000 | TFR | Destina integralmente al fondo gli accantonamenti di TFR maturati dopo l’adesione |
| Assunto a tempo determinato con contratto in corso o successivo al 30 maggio 2000 | Di regola TFR, secondo requisiti del rapporto | Misure e condizioni sono definite dalla contrattazione collettiva |
| Assunto a tempo indeterminato entro il 31 dicembre 2000 | TFS | Per aderire al fondo negoziale deve esercitare l’opzione al TFR |
La data da guardare è normalmente quella giuridica del rapporto. Mobilità tra amministrazioni, progressioni di carriera e continuità previdenziale possono rendere il caso meno intuitivo: un’assunzione “nuova” sul piano amministrativo non sempre produce un nuovo inquadramento previdenziale.
L’opzione TFS–TFR è una scelta formale
Per chi era già in servizio al 31 dicembre 2000, l’adesione alla previdenza complementare negoziale è collegata al passaggio dal TFS al TFR. Non si tratta di destinare semplicemente una parte dello stipendio a un investimento: cambia il regime del trattamento di fine servizio per il futuro, con regole e componenti da confrontare.
3. Quanto entra davvero nella posizione
Perseo Sirio indica, come misura ordinaria, un contributo dell’1% a carico del lavoratore e un ulteriore 1% dell’amministrazione, calcolati sulla retribuzione lorda utile al TFR. A queste somme si aggiunge la componente TFR, con modalità differenti secondo la data di assunzione.
| Lavoratore pubblico | Quota lavoratore | Quota datore | Quota TFR | Ulteriore incentivo |
|---|---|---|---|---|
| Assunto dopo il 31 dicembre 2000 / in TFR | 1% minimo ordinario | 1% ordinario | 100% del TFR maturato dall’adesione | Non previsto |
| Già in servizio al 31 dicembre 2000 e optante | 1% minimo ordinario | 1% ordinario | 28,94% del TFR maturato dall’adesione, pari alla quota contrattualmente prevista | 1,5% della retribuzione utile ai fini TFS, figurativo |
Le percentuali devono essere controllate nella nota informativa vigente e nel contratto applicato. Il lavoratore può generalmente aumentare il contributo personale; l’aumento non moltiplica automaticamente il contributo dell’amministrazione, che resta quello stabilito dalla contrattazione.
La leva più facile da perdere
Se versi l’1% minimo e ottieni l’1% dell’amministrazione, il contributo datoriale è un flusso aggiuntivo che non avresti aderendo individualmente senza le condizioni contrattuali. Sospendere la contribuzione personale o trasferire la posizione può incidere su questo diritto: prima di farlo serve una conferma scritta.
4. Che cosa significa “TFR figurativo”
Nel settore privato il TFR destinato alla previdenza complementare viene normalmente versato al fondo. Nel pubblico impiego, invece, le quote di TFR destinate al fondo sono contabilizzate figurativamente presso l’INPS – Gestione Dipendenti Pubblici, o presso il datore nei casi in cui provveda direttamente.
Questo crea due componenti della posizione:
- conto reale: contributi del lavoratore e dell’amministrazione, effettivamente versati e investiti dal fondo;
- conto virtuale: TFR e, per alcuni ante-2001, incentivo dell’1,5%, contabilizzati e rivalutati dall’INPS.
Quando cessa il rapporto di lavoro e viene meno la continuità di iscrizione alla Gestione Dipendenti Pubblici, l’INPS trasferisce al fondo il montante figurativo maturato e rivalutato. Soltanto a quel punto la somma diventa materialmente disponibile al fondo per la prestazione.
Leggere un prospetto senza confondersi
Se l’area riservata mostra 18.000 euro di contribuzione reale e 42.000 euro di TFR virtuale, la posizione previdenziale complessiva può essere rappresentata come 60.000 euro. Ma il fondo non dispone materialmente dei 42.000 euro virtuali finché l’INPS non li trasferisce. Questa distinzione incide soprattutto su anticipazioni e tempi di liquidazione.
Perseo Sirio segnala che, per liquidare la componente figurativa dopo la cessazione, il trasferimento INPS può richiedere fino a dodici mesi. Non è un termine da usare come promessa per ogni pratica, ma un rischio operativo da includere nella pianificazione della liquidità.
5. Novità 2026: anche il TFR virtuale segue il profilo scelto
La novità più importante del 2026 riguarda la rivalutazione del conto virtuale. In precedenza la quota TFR figurativa seguiva il rendimento medio di un paniere di fondi negoziali. Dal 1° gennaio 2026 Perseo Sirio indica l’applicazione del criterio multicomparto: il rendimento netto del profilo scelto dall’aderente incide anche sulla quota virtuale.
L’INPS ha comunicato nel luglio 2026 l’operatività delle nuove modalità, con adeguamento dei flussi informativi e possibilità di collegare la quota virtuale al comparto scelto.
Questo non significa che il comparto più azionario sia sempre il migliore. Significa che orizzonte temporale, volatilità tollerabile e distanza dal pensionamento devono essere valutati sull’intera posizione, non solo sulla parte visibile come quote finanziarie del fondo.
6. Silenzio-assenso: chi riguarda e come funziona
L’accordo ARAN del 16 settembre 2021 disciplina l’adesione a Perseo Sirio mediante silenzio-assenso per il personale assunto a tempo indeterminato successivamente al 1° gennaio 2019 nelle amministrazioni destinatarie del fondo, con le esclusioni e precisazioni previste dall’accordo.
La comunicazione deve rendere conoscibili fondo, modalità di adesione e conseguenze del silenzio.
Può aderire espressamente oppure comunicare il diniego.
Il mancato riscontro avvia l’adesione semiautomatica.
Da questa comunicazione decorrono ulteriori 30 giorni per recedere.
Il lavoratore va iscritto e deve controllare cedolino, profilo assegnato e area riservata.
Per gli aderenti silenti, la nota informativa indica come profilo di destinazione il garantito. Restare nel comparto di default per inerzia può essere incoerente con un orizzonte di molti decenni; cambiarlo senza comprendere il rischio può essere altrettanto sbagliato.
7. Comparti e Life Cycle: la scelta finanziaria
Perseo Sirio offre profili costruiti sui comparti garantito, obbligazionario e azionario, oltre a combinazioni bilanciate e a un percorso Life Cycle. Il Life Cycle riduce automaticamente la componente azionaria con l’aumentare dell’età.
| Fascia del Life Cycle | Profilo indicato nella nota informativa | Allocazione sintetica |
|---|---|---|
| Fino a 45 anni | Azionario | 100% comparto azionario |
| 46–50 anni | Bilanciato dinamico | 70% azionario, 30% obbligazionario |
| 51–55 anni | Bilanciato crescita | 50% azionario, 50% obbligazionario |
| 56–60 anni | Bilanciato prudente | 30% azionario, 70% obbligazionario |
| Oltre 60 anni | Garantito | Profilo a prevalente protezione del capitale secondo le condizioni di garanzia |
Le fasce, le garanzie e le allocazioni devono essere verificate nella nota informativa vigente al momento della scelta. Una garanzia opera soltanto alle condizioni indicate dal fondo e non equivale a rendimento positivo ogni anno. Prima di modificare il profilo è utile leggere anche la guida pratica su quando cambiare comparto nel fondo pensione.
Tre domande prima dello switch
- quanti anni mancano realisticamente all’uso del capitale?
- quanto calo temporaneo riesco a tollerare senza cambiare strategia nel momento peggiore?
- la quota virtuale INPS è collegata allo stesso profilo e il flusso dell’amministrazione è aggiornato?
8. Deduzione fiscale, rendimenti e tassazione finale
Dal periodo d’imposta 2026 il limite annuale di deducibilità dei contributi alla previdenza complementare è 5.300 euro. Nel tetto rientrano i contributi del lavoratore e dell’amministrazione; non rientrano il TFR e l’ulteriore accantonamento figurativo dell’1,5% previsto per alcuni optanti ante-2001.
Esempio di deduzione
Contributo personale: 1.800 euro. Contributo amministrazione: 320 euro. Totale che occupa il plafond: 2.120 euro. TFR figurativo: 2.200 euro, escluso dal conteggio del limite.
Se l’aliquota marginale complessiva ipotetica fosse il 35%, la deduzione di 1.800 euro di contributi personali produrrebbe un beneficio fiscale teorico di circa 630 euro. È un esempio: il risparmio effettivo dipende da reddito, addizionali, capienza e modalità con cui la deduzione è già riconosciuta in busta paga. Per fare una simulazione personale puoi usare il calcolatore pensione e risparmio fiscale.
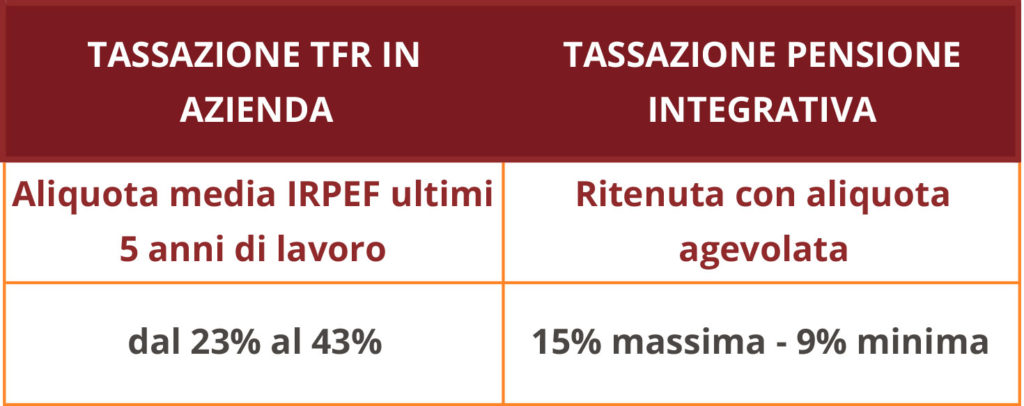
I rendimenti della gestione finanziaria sono tassati al 20%, con trattamento al 12,5% per la quota riferibile a titoli di Stato e strumenti equiparati. Le prestazioni pensionistiche relative alla disciplina vigente sono assoggettate, sulla base imponibile, al 15%, riducibile di 0,30 punti per ogni anno oltre il quindicesimo, fino al minimo del 9%.
9. Anticipazioni: perché il dipendente pubblico non può prelevare tutto ciò che vede
Per i dipendenti pubblici Perseo Sirio applica ancora la disciplina collegata al D.Lgs. 124/1993. Trascorsi otto anni di iscrizione, si possono chiedere anticipazioni per spese sanitarie straordinarie, acquisto o ristrutturazione della prima casa per sé o per i figli e spese connesse a congedi per formazione.
La particolarità decisiva è che l’anticipazione può riguardare la contribuzione reale gestita dal fondo e i relativi rendimenti, ma non il TFR figurativo e l’eventuale incentivo dell’1,5%, perché queste somme sono ancora nella contabilità INPS.
Esempio
Posizione complessiva rappresentata: 55.000 euro, di cui 16.000 reali e 39.000 virtuali. Anche se la documentazione consente un’anticipazione elevata della posizione disponibile, il fondo non può materialmente liquidare i 39.000 euro ancora presso l’INPS.
Perseo Sirio indica una tassazione del 15% riducibile fino al 9% per anticipazioni sanitarie e del 23% per prima casa/ristrutturazione e congedi formativi, sulla base imponibile prevista. Prima della domanda occorre consultare regolamento e procedura online vigente; per requisiti e documenti trovi anche l’approfondimento sull’anticipazione del fondo pensione.
10. Trasferimento e contributo datoriale: attenzione alle regole non allineate
La disciplina informativa COVIP indica che il dipendente pubblico iscritto al fondo dedicato può trasferire volontariamente la posizione dopo tre anni di adesione, oppure prima in caso di perdita dei requisiti di partecipazione. Il trasferimento non è tassato e conserva l’anzianità previdenziale.
Il punto delicato riguarda TFR figurativo e contributo dell’amministrazione. La pagina del Ministero dedicata ai dipendenti pubblici afferma che, per ricevere contributo datoriale e TFR, occorre utilizzare il fondo di categoria e che su fondo aperto o PIP non si possono conferire TFR/TFS né ottenere il contributo dell’amministrazione. Anche la FAQ Perseo Sirio disponibile al 3 novembre 2026 avverte che con trasferimento o sospensione non si ha diritto all’1% datoriale.
Le quattro conferme scritte da chiedere
- all’amministrazione: continuerà a versare l’1% e con quale flusso?
- a Perseo Sirio: quale parte della posizione può essere trasferita subito e come viene trattato il virtuale?
- al fondo ricevente: può ricevere contribuzione pubblica, TFR figurativo e dati dell’amministrazione?
- all’INPS: quale profilo e quale posizione virtuale risultano associati dopo l’operazione?
11. Esempi numerici: quanto pesa il contributo dell’amministrazione
Esempio 1: dipendente assunto nel 2022
Retribuzione utile ipotetica: 32.000 euro. Contributo lavoratore 1%: 320 euro. Contributo amministrazione 1%: 320 euro. TFR figurativo ipotizzato al 6,91%: circa 2.211 euro.
Con un rendimento medio puramente ipotetico del 4% annuo e versamenti a fine anno, dopo 20 anni il montante matematico dei flussi sarebbe circa 84.900 euro. Senza il contributo dell’amministrazione sarebbe circa 75.400 euro: una differenza vicina a 9.500 euro. Sono calcoli illustrativi, al lordo di fiscalità finale, costi, variazioni retributive e volatilità.
Esempio 2: effetto del profilo sul virtuale
Quota virtuale iniziale: 35.000 euro. Se, per mera simulazione, un profilo producesse il 2% medio per 15 anni, diventerebbe circa 47.100 euro; al 5% medio diventerebbe circa 72.800 euro.
Il 5% non è promesso e un profilo con più azioni può subire perdite anche rilevanti. L’esempio mostra però perché la novità multicomparto 2026 rende la scelta del profilo molto più importante anche per il TFR virtuale.
Esempio 3: anticipazione
Posizione totale: 70.000 euro. Conto reale: 22.000. Conto virtuale: 48.000. La necessità documentata è 30.000 euro.
Il fabbisogno non può essere soddisfatto guardando soltanto il totale: finché il virtuale resta presso l’INPS, il fondo può operare soltanto nei limiti della quota reale, del regolamento e delle imposte.
12. Cosa controllare, passo per passo
Data giuridica di assunzione, TFS/TFR, contratto, fondo negoziale di categoria.
Separa conto reale, conto virtuale, contributo lavoratore, datore, TFR e rendimenti.
Verifica trattenuta, contributo dell’amministrazione e decorrenza; segnala subito mesi mancanti.
Dopo la novità 2026, controlla che il comparto comunicato dall’amministrazione sia quello scelto.
Somma contributi personali e datoriali; escludi TFR; registra eventuali somme non dedotte.
Importi reali disponibili, virtuale INPS, tassazione, tempi e perdita eventuale del contributo.
Controlla dati anagrafici, email, PEC, beneficiari designati e stato civile.
Documenti utili
- ultimo cedolino e Certificazione Unica;
- prospetto delle prestazioni pensionistiche del fondo;
- estratto posizione figurativa o comunicazioni INPS;
- modulo di adesione e scelta comparto;
- nota informativa e scheda costi vigente;
- eventuali comunicazioni di silenzio-assenso;
- ricevute dei contributi volontari e comunicazione dei non dedotti;
- risposte scritte in caso di trasferimento o anticipazione.
13. Errori comuni e rischi
| Errore | Conseguenza | Correzione |
|---|---|---|
| Pensare che il TFR sia già nel fondo | Si sovrastima la liquidità anticipabile | Separare reale e virtuale |
| Non controllare l’1% datoriale | Si perde un flusso per mesi o anni | Verificare cedolino e area riservata |
| Restare nel garantito per inerzia | Profilo forse incoerente con orizzonte lungo | Valutare rischio e comparti, senza inseguire rendimenti |
| Passare dal TFS al TFR senza confronto | Decisione difficilmente reversibile presa senza numeri | Chiedere simulazioni TFS, TFR e previdenza |
| Trasferire confidando nella regola privata | Possibile perdita dell’1% o blocco sul virtuale | Ottenere conferme da quattro soggetti |
| Ignorare contributi non dedotti | Rischio di tassazione anche su somme già tassate | Comunicare al fondo entro il termine |
| Confondere posizione totale e prestazione immediata | Aspettative errate su tempi e netto | Chiedere prospetto di liquidazione |
La regola pratica
Nel pubblico impiego non basta chiedere “quanto vale il fondo?”. Le domande corrette sono: quanto è reale, quanto è virtuale, quale rendimento si applica a ciascuna quota, quanto versa l’amministrazione e quali somme sono materialmente trasferibili o anticipabili oggi.
FAQ sul fondo pensione dei dipendenti pubblici
Il TFR del dipendente pubblico viene versato ogni mese a Perseo Sirio?
No. È normalmente contabilizzato figurativamente presso l’INPS Gestione Dipendenti Pubblici e trasferito al fondo alla cessazione del rapporto quando viene meno la continuità iscrittiva.
Quanto versa l’amministrazione?
Perseo Sirio indica ordinariamente l’1% della retribuzione utile al TFR, a fronte dell’1% del lavoratore. Va verificato il contratto applicato.
Chi è stato assunto prima del 2001 può aderire?
Può aderire al fondo negoziale esercitando l’opzione dal TFS al TFR, se la finestra è vigente e ricorrono i requisiti. Al 3 novembre 2026 l’ARAN pubblica un’ipotesi di proroga al 2030 ancora subordinata al completamento dell’iter indicato.
Il silenzio-assenso vale per tutti?
No. L’accordo Perseo Sirio riguarda il personale a tempo indeterminato assunto successivamente al 1° gennaio 2019 nelle amministrazioni destinatarie, con esclusioni specifiche.
Posso cambiare comparto?
Sì, secondo le regole e le finestre del fondo. Dal 2026 la scelta può incidere anche sulla rivalutazione del TFR virtuale.
Posso anticipare anche il TFR figurativo?
No, finché è contabilizzato presso l’INPS non è materialmente disponibile al fondo. L’anticipazione riguarda la posizione reale nei limiti del regolamento.
Qual è il limite di deduzione nel 2026?
5.300 euro complessivi per contributi personali e datoriali. TFR e incentivo figurativo dell’1,5% non occupano il plafond.
Dopo quanto posso trasferire la posizione?
Le fonti COVIP indicano tre anni per i dipendenti pubblici iscritti ai fondi dedicati, oppure in ogni momento in caso di perdita dei requisiti.
Trasferendo a un fondo aperto conservo l’1% dell’amministrazione?
Le fonti ufficiali generali e quelle specifiche del pubblico impiego non erano ancora allineate al 3 novembre 2026. Non va dato per automatico: serve conferma scritta dell’amministrazione, dei fondi e verifica del trattamento del TFR virtuale.
Quanto tempo serve per ricevere il virtuale dopo la cessazione?
Perseo Sirio segnala che il trasferimento INPS della componente figurativa può richiedere fino a dodici mesi. Il caso concreto va monitorato con fondo, amministrazione e INPS.
Il Life Cycle elimina il rischio?
No. Riduce automaticamente la componente azionaria avvicinandosi alla pensione, ma non elimina volatilità, rischio di mercato o necessità di controllare il profilo.
Tabella riepilogativa finale
| Voce | Regola pratica |
|---|---|
| Fondo di riferimento | Perseo Sirio per molte PA e sanità; Espero per scuola; verificare CCNL |
| Contributi ordinari | 1% lavoratore + 1% amministrazione |
| Assunti post-2000 | 100% TFR maturando destinato figurativamente |
| Assunti ante-2001 | Opzione TFS–TFR; quota TFR 28,94% e incentivo figurativo 1,5% secondo regole |
| TFR figurativo | Contabilizzato INPS e trasferito al fondo alla cessazione senza continuità iscrittiva |
| Novità 2026 | Rivalutazione del virtuale collegata al profilo scelto, criterio multicomparto |
| Deduzione 2026 | 5.300 euro; contributo datore incluso, TFR escluso |
| Anticipazioni | Dopo 8 anni per cause previste; escluso il virtuale non ancora trasferito |
| Trasferimento | Dopo 3 anni per pubblico; verificare per iscritto 1% datoriale e TFR virtuale |
| Controllo decisivo | Confrontare cedolino, posizione reale, posizione virtuale e comparto |
Fonti ufficiali e data di verifica
Fonti verificate il 3 novembre 2026. La disciplina dipende da comparto, data di assunzione, CCNL e stato di avanzamento delle procedure. Le difformità informative sulla portabilità sono espressamente segnalate nel testo.
- INPS – Previdenza complementare dei dipendenti pubblici e TFR figurativo.
- INPS – Perseo Sirio e criterio multicomparto 2026.
- COVIP – Conferimento del TFR dei dipendenti pubblici.
- Ministero del Lavoro – Lavoratori del settore pubblico.
- ARAN – Accordo silenzio-assenso Perseo Sirio.
- ARAN – Ipotesi di proroga opzione TFS–TFR al 2030.
- Fondo Perseo Sirio – FAQ su contributi, TFR virtuale, anticipazioni e liquidazione.
- Fondo Perseo Sirio – Come si versano i contributi.
- Fondo Perseo Sirio – Vantaggi fiscali dei lavoratori pubblici.
- Fondo Perseo Sirio – Anticipazioni e quota virtuale esclusa.
Sei un dipendente pubblico e vuoi capire la tua posizione?
Possiamo separare conto reale e virtuale, verificare contributo dell’amministrazione, profilo scelto, deducibilità e conseguenze di un eventuale trasferimento.
Scrivimi o prenota una consulenza, e vediamo assieme come fare
Avvertenza: contenuto divulgativo aggiornato alle fonti indicate. Non costituisce consulenza previdenziale, fiscale o legale personalizzata.
