

BIC e SWIFT sono la stessa cosa?
Nel linguaggio bancario, codice BIC e codice SWIFT indicano normalmente lo stesso identificativo della banca. Il BIC (Business Identifier Code) identifica l’istituto, mentre SWIFT è il nome della rete di messaggistica finanziaria attraverso cui le banche comunicano. Per questo, quando un modulo richiede il codice SWIFT/BIC, di solito puoi inserire il BIC della banca: è composto da 8 oppure 11 caratteri.
Non va confuso con l’IBAN: l’IBAN identifica il conto del beneficiario, il BIC identifica la banca. Nei bonifici SEPA ordinari in euro, generalmente basta l’IBAN; per altre operazioni internazionali la banca può richiedere anche il codice BIC/SWIFT. Verifica sempre le istruzioni del tuo istituto prima di inviare denaro.
Si sa, il mondo bancario è pieno di acronimi e a volte risulta difficile districarsi fra le varie sigle che sentiamo pronunciare. Avrete certamente sentito già parlare di SEPA, IBAN, SWIFT, BIC: ma cosa indicano, esattamente? Scopriamolo con la nostra guida agli acronimi più usati dalle banche europee, in cui potrete trovare spiegazioni dettagliate sul loro significato.
L’IBAN: che cos’è?
Iniziamo da uno degli acronimi più conosciuti, l’IBAN, che sta per International Bank Account Number e rappresenta il codice identificativo univoco assegnato a ogni conto corrente.
A partire dal 2008, l’IBAN ha sostituito ufficialmente le vecchie coordinate bancarie e, da allora, è uno dei pochi sistemi riconosciuti a livello internazionale. Raccoglie in un unico codice alfanumerico tutti i dati necessari riguardanti il proprietario di un conto bancario come il numero di conto, le informazioni bancarie e il codice Paese.
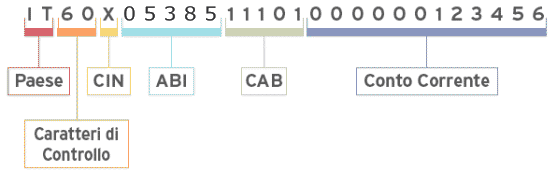
È composto da un massimo di 34 caratteri alfanumerici (in Italia sono 27) e permette di trasferire denaro all’estero in tutta semplicità. I caratteri che lo compongono rappresentano più specificatamente:
- IT (sigla nazionale ISO), che indica la nazione in cui si trova il conto corrente;
- CIN EURO (2 numeri), che identifica un codice di sicurezza europeo;
- CIN (una lettera), che consente di verificare la corretta trascrizione dei successivi 22 caratteri;
- ABI (5 numeri), che serve a identificare l’istituto bancario presso il quale è aperta l’utenza bancaria;
- CAB (5 numeri), che identifica in modo più specifico la filiale dell’istituto bancario dove è attivo il conto corrente;
- conto corrente (12 cifre), che è appunto il numero di conto corrente, preceduto a sinistra da tanti zeri quanti ne sono necessari per arrivare a 12.
In molti Paesi europei, l’IBAN viene generalmente stampato su bancomat e carte di credito. In Italia non è sempre così, ma si può trovare facilmente consultando l’estratto conto o accedendo alla propria banca online.
A cosa serve l’IBAN
Con l’IBAN possiamo:
- inviare bonifici a beneficiari con conti in Italia e all’estero;
- ricevere accrediti direttamente sul conto, come lo stipendio e la pensione;
- monitorare e tracciare le operazioni bancarie tra privati, ma anche tra aziende o fra le due categorie.
Cos’è la SEPA?
SEPA significa Single Euro Payments Area, ovvero Area unica dei pagamenti in euro. È un insieme di Paesi e territori in cui bonifici e addebiti in euro seguono schemi comuni. Il 1° febbraio 2014 è stata una tappa importante della migrazione ai nuovi standard, non la data di nascita dell’intero progetto. La SEPA consente di standardizzare i pagamenti in euro anche tra Paesi diversi, secondo i requisiti del servizio e della banca.
Ha inoltre sostituito il vecchio codice CRO (Codice di Riferimento Operazione) con il Transaction Reference Number (TRN)1, che permette di identificare univocamente l’operazione, consentendo quindi di verificare che il bonifico sia stato effettuato realmente.
Appartengono all’area SEPA tutti i Paesi dell’Unione Europea con l’aggiunta di Islanda, Liechtenstein, Norvegia, Svizzera, Andorra, Monaco e San Marino.
Tempi e costi dei bonifici SEPA
I pagamenti SEPA sono gratuiti? Dipende dal proprio istituto bancario. Le banche possono infatti addebitare una commissione per i bonifici in euro, a condizione che sia uguale per tutti i Paesi dell’area e che siano trasparenti.
Per quanto riguarda i tempi del bonifico, la legge prevede che venga effettuato dalla banca entro un giorno lavorativo successivo a quello in cui è stato commissionato l’ordine. Le regole dettagliate sono definite da un documento europeo, il Sepa Credit Transfer Scheme Rulebook, che contiene tutte le prassi per il corretto funzionamento del sistema.
Per inviare o ricevere bonifici all’interno dell’Unione Europea (e dell’area SEPA) è sufficiente disporre del codice IBAN. Nel caso in cui però si debba predisporre o ricevere un bonifico bancario internazionale viene richiesto il codice BIC o SWIFT: cos’è e a cosa serve?
Cos’è il codice BIC/SWIFT di una banca
L’acronimo BIC sta per Bank Identifier Code ed è un codice che viene assegnato dalla Society for Worldwide Interbank Financial Telecommunication (SWIFT) per identificare un determinato tipo di banca.
È composto da 8 oppure 11 caratteri, suddivisi in quattro blocchi. Gli ultimi tre caratteri, relativi alla filiale o unità, sono facoltativi:
- AAAA: codice identificativo dell’istituto bancario a livello globale;
- BB: identificativo della nazione (IT nel caso dell’Italia);
- CC: identificazione della città (il secondo carattere di questa cifra può essere un numero e rappresenta alcune informazioni aggiuntive);
- DDD: codice del ramo bancario (quando è assente questa sequenza, o è segnalata come XXX, ci si riferisce agli uffici centrali della banca).
A differenza del codice IBAN, che è facilmente recuperabile attraverso il contratto di conto corrente o nel proprio Internet banking, trovare il codice BIC potrebbe non essere un’operazione semplice. Si può in ogni caso consultare il sito della SWIFT, dove è possibile trovare i codici BIC di ogni banca.
BIC e SWIFT sono la stessa cosa?
Nel linguaggio dei bonifici, BIC e codice SWIFT indicano normalmente lo stesso codice identificativo della banca, non del singolo correntista. L’IBAN identifica invece il conto del beneficiario. SWIFT è anche il nome dell’organizzazione e della rete di messaggistica finanziaria: da qui nasce la confusione tra i termini. Un BIC può avere 8 o 11 caratteri, a seconda che identifichi la banca o una sua specifica unità.
A cosa serve il codice BIC/SWIFT
Il codice BIC/SWIFT viene affiancato all’IBAN non solo per effettuare transazioni a livello internazionale, ma anche per indirizzare il denaro verso il giusto canale senza errori. Infatti, se si sbaglia a digitare l’IBAN, e quest’ultimo è sì sbagliato ma esistente, i soldi verranno accreditati sulla base dell’IBAN riportato al momento del pagamento, nonostante nome e cognome del beneficiario non coincidano2. Per questo è stato introdotto un codice personale che identifica univocamente un numero di conto, per tutelare il cliente quando esegue o riceve un bonifico.
Inoltre, il codice BIC è utile per individuare al primo sguardo il Paese di provenienza di un istituto bancario, un’informazione molto utile quando si devono applicare degli oneri o si vuole conoscere il regime di tassazione al quale uniformarsi.
IBAN e BIC: cosa serve oggi per un bonifico SEPA?
Per un normale bonifico in euro nell’area SEPA, in generale è sufficiente comunicare l’IBAN. La regola «IBAN only» è in vigore dal 2016: il codice BIC non viene normalmente richiesto al cliente per questi pagamenti. Per operazioni diverse dai bonifici SEPA o verso Paesi fuori dall’area interessata, invece, verifica le coordinate richieste dalla banca prima di confermare il trasferimento. Fonte: European Payments Council.
Se sbagli un bonifico, cosa puoi fare?
Prima di inviare denaro controlla con attenzione l’IBAN, il nome del beneficiario e le istruzioni mostrate dalla banca. Se hai già inviato un pagamento errato, leggi anche la guida su bonifico sbagliato, richiamo e rimborso. Per capire le differenze tra intestazione e operatività puoi approfondire anche il conto corrente cointestato.
