

Anticipo del TFR in azienda: quando spetta il 70%, documenti, limiti e tasse
Il TFR maturato non è un salvadanaio liberamente prelevabile. La legge consente un’anticipazione, ma richiede anzianità, una causale ammessa e documenti coerenti. E anche quando hai i requisiti, esistono limiti annuali che possono rinviare la liquidazione.
1. Che cos’è davvero l’anticipazione del TFR
Il trattamento di fine rapporto è una somma che si forma durante il rapporto di lavoro e che, in via normale, viene liquidata quando il rapporto termina. Per ogni anno viene accantonata una quota collegata alla retribuzione utile e il montante viene rivalutato secondo le regole di legge.
L’anticipazione è il pagamento, durante il rapporto, di una parte del TFR già maturato. Non è un finanziamento e non deve essere restituita al datore. Riduce però il capitale che resterà disponibile alla cessazione del rapporto e, di conseguenza, anche la base su cui matureranno le rivalutazioni future.
La disciplina legale costituisce il livello ordinario. I contratti collettivi e gli accordi individuali possono stabilire condizioni di miglior favore: percentuale diversa, causali ulteriori, più richieste o requisiti meno rigidi. Per questo il primo documento da controllare, dopo la busta paga, è il CCNL applicato.
2. I requisiti ordinari, uno per uno
| Requisito | Regola ordinaria | Cosa verificare |
|---|---|---|
| Anzianità | Almeno 8 anni presso lo stesso datore di lavoro | Data di assunzione e continuità del rapporto |
| Rapporto | Deve essere ancora in corso al momento della domanda | Una volta cessato, si chiede il saldo TFR, non l’anticipazione |
| Importo | Fino al 70% del TFR maturato alla data della richiesta | Prospetto TFR aggiornato e somme già anticipate |
| Causale | Deve rientrare tra quelle previste dalla legge o da regole più favorevoli | Documentazione sanitaria, immobiliare o del congedo |
| Frequenza | Una sola volta durante lo stesso rapporto | Eventuali eccezioni del CCNL o dell’accordo aziendale |
Gli otto anni si sommano cambiando azienda?
No, per la regola dell’articolo 2120 contano gli anni presso lo stesso datore di lavoro. Sette anni nella vecchia azienda e tre nella nuova non diventano dieci. Questa è una differenza importante rispetto alla previdenza complementare, dove l’anzianità utile può tenere conto dei periodi di partecipazione a forme pensionistiche precedenti non integralmente riscattate.
Si può chiedere meno del 70%?
Sì. Il 70% è un tetto, non un importo obbligatorio. Se servono 12.000 euro e il massimo ottenibile è 28.000, chiedere soltanto il necessario preserva una quota maggiore per la fine del rapporto.
3. I limiti annuali: perché una domanda valida può essere rinviata
Le richieste devono essere soddisfatte annualmente entro due soglie previste dall’articolo 2120:
- non oltre il 10% dei dipendenti che hanno titolo, cioè che possiedono i requisiti;
- in ogni caso, non oltre il 4% del numero totale dei dipendenti.
Esempio: azienda con 250 dipendenti
Immaginiamo che 80 lavoratori abbiano almeno otto anni di anzianità. Il 10% degli aventi titolo è 8; il 4% dei dipendenti complessivi è 10.
Se arrivano 12 richieste complete, il fatto che tutte abbiano una causale valida non elimina il limite. La priorità dipenderà dai criteri del CCNL, dell’accordo aziendale o del regolamento interno.
Questo meccanismo tutela anche l’equilibrio finanziario del datore. Non significa però che ogni impresa applichi esattamente lo stesso iter: condizioni collettive più favorevoli possono ampliare l’accesso. Nelle aziende piccole, inoltre, l’applicazione concreta e gli arrotondamenti vanno verificati con consulente del lavoro, ufficio paghe e disciplina collettiva, senza trasformare una percentuale in un rifiuto automatico.
4. Le causali ammesse dalla legge
| Causale | Cosa copre | Prova normalmente richiesta |
|---|---|---|
| Spese sanitarie | Terapie e interventi straordinari riconosciuti dalle strutture pubbliche competenti | Certificazione sanitaria pubblica, preventivi o fatture |
| Prima casa | Acquisto della prima casa di abitazione per il lavoratore o per i figli | Atto notarile e documenti richiesti dal datore; talvolta preliminare secondo disciplina applicabile |
| Congedo parentale | Sostegno economico durante il periodo di congedo | Domanda/concessione del congedo e calendario di fruizione |
| Congedo per formazione | Esigenze economiche collegate al congedo formativo | Domanda accolta e documenti del percorso |
| Altre causali | Solo se previste da CCNL, accordo aziendale o accordo individuale più favorevole | Quella prevista dalla fonte che amplia il diritto |
Non basta scrivere nella domanda “necessità personali”. Pagare debiti, acquistare un’auto, finanziare una vacanza o ottenere liquidità generica non sono causali legali ordinarie per il TFR in azienda. Possono diventarlo solo se una fonte più favorevole lo consente.
5. Prima casa: il caso più frequente e più frainteso
La legge ammette l’anticipazione per l’acquisto della prima casa di abitazione per il lavoratore o per i figli. La formula “prima casa” non va interpretata con leggerezza: occorre verificare la destinazione abitativa, la posizione del richiedente e le regole documentali applicate dal datore.
Può servire per l’anticipo al venditore?
Il testo dell’articolo 2120 richiama l’atto notarile. Nella pratica, CCNL e procedure aziendali possono disciplinare la richiesta sulla base di preliminare registrato, proposta accettata o altra documentazione che dimostri in modo serio l’acquisto. La soluzione prudente è ottenere prima una conferma scritta dall’azienda sui documenti accettati e sui tempi.
Può servire per ristrutturare?
La causale legale dell’articolo 2120 parla di acquisto, non della ristrutturazione della casa già posseduta. Non va confusa con l’anticipazione del fondo pensione, che può comprendere anche determinati interventi di ristrutturazione sulla prima casa. Un CCNL più favorevole potrebbe ampliare le causali, ma deve essere verificato.
Può servire per estinguere un mutuo già in corso?
Il semplice rimborso di un mutuo preesistente non coincide automaticamente con l’acquisto richiesto dalla norma. Se l’acquisto è ormai lontano nel tempo, il collegamento funzionale è più debole. Anche qui servono controllo del regolamento applicabile e risposta scritta dell’azienda.
6. Spese sanitarie: non basta una normale fattura medica
La norma riguarda spese sanitarie per terapie e interventi straordinari riconosciuti dalle competenti strutture pubbliche. Il cuore della pratica è quindi la certificazione che qualifica la necessità e la straordinarietà della prestazione.
In genere è opportuno preparare:
- certificazione della struttura pubblica competente;
- indicazione della terapia o dell’intervento;
- preventivo analitico, se la spesa non è ancora sostenuta;
- fatture e quietanze, se la procedura consente richiesta successiva;
- documentazione del familiare interessato, quando la disciplina applicabile lo ammette;
- eventuale indicazione dei rimborsi assicurativi o sanitari già ottenuti.
Il datore non dovrebbe trasformarsi in medico, ma deve verificare che i presupposti documentali della causale siano presenti. Una certificazione generica rischia di rallentare o bloccare la domanda.
7. Congedi parentali e formazione: una via spesso dimenticata
L’articolo 7 della legge 53/2000 consente di collegare l’anticipazione del TFR alle spese da sostenere durante i periodi di fruizione dei congedi parentali e dei congedi per formazione. La finalità è compensare almeno in parte la riduzione di reddito connessa all’assenza dal lavoro.
Per il congedo parentale, l’anticipazione viene normalmente coordinata con la retribuzione del mese che precede l’inizio del congedo. È quindi essenziale presentare la domanda in tempo utile e allegare la prova della fruizione. Le procedure concrete possono dipendere dal settore e dal CCNL.
8. Se il TFR è al Fondo Tesoreria INPS, a chi si presenta la domanda?
Per molte aziende il TFR maturando è versato al Fondo di Tesoreria INPS. Questo non significa che il lavoratore debba rivolgersi direttamente all’INPS per l’anticipazione ordinaria. La richiesta si presenta al datore di lavoro, che istruisce la pratica e corrisponde la somma secondo le regole applicabili.
Le istruzioni INPS prevedono che l’anticipazione sia calcolata sull’intero TFR maturato, considerando sia la quota rimasta presso l’azienda sia quella di competenza del Fondo. Il datore effettua il pagamento e recupera la quota a carico del Fondo attraverso i meccanismi contributivi previsti.
9. Come si calcola l’importo massimo
Il punto di partenza è il TFR maturato alla data della domanda, al netto di eventuali anticipazioni pregresse e secondo il prospetto del datore. Il massimo teorico è il 70%, ma la domanda può indicare una somma inferiore.
Esempio numerico
Una lavoratrice ha maturato un TFR lordo di 38.000 euro e non ha ricevuto precedenti anticipazioni.
Se per il rogito le servono 18.000 euro, può chiedere 18.000 euro anziché 26.600. Il TFR residuo lordo, prima delle successive maturazioni e rivalutazioni, sarà 20.000 euro.
Il 70% si calcola sul netto?
No: si determina sul trattamento maturato secondo le regole del TFR. La somma erogata subisce poi la tassazione separata. Il netto accreditato è quindi inferiore al lordo richiesto.
La quota anticipata continua a rivalutarsi?
No. Una volta liquidata, quella parte esce dal montante. Rimane investibile o spendibile dal lavoratore, ma non beneficia più della rivalutazione legale del TFR. Questo costo opportunità va incluso nella decisione.
10. Tassazione: perché non esiste un’aliquota fissa valida per tutti
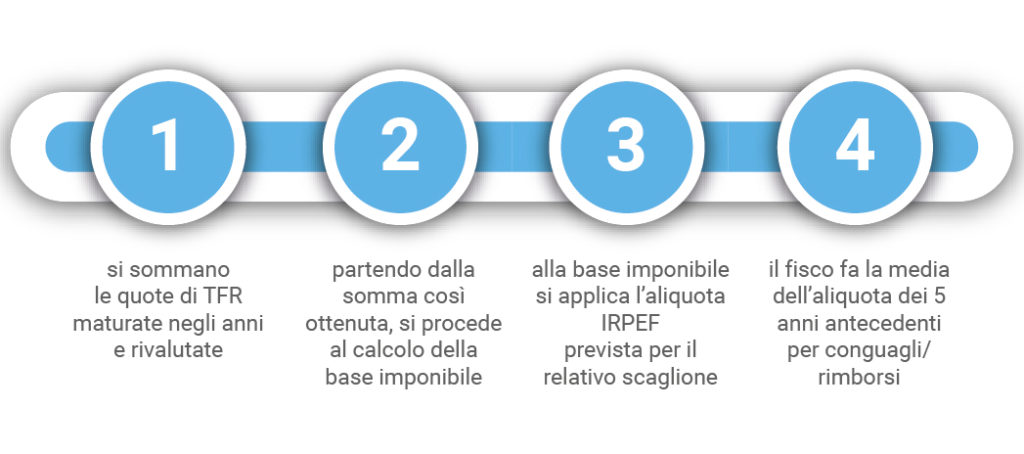
L’anticipazione del TFR lasciato in azienda è soggetta alla tassazione separata disciplinata dagli articoli 17 e 19 del TUIR. Il datore applica una tassazione al momento del pagamento; successivamente l’Agenzia delle Entrate può riliquidare l’imposta sulla base dell’aliquota media dei cinque anni precedenti a quello in cui è maturato il diritto alla percezione, chiedendo una differenza o riconoscendo un rimborso.
Le rivalutazioni del TFR, già assoggettate a imposta sostitutiva, sono escluse dalla base su cui viene applicata la tassazione del trattamento secondo il meccanismo dell’articolo 19.
Simulazione illustrativa, non preventivo fiscale
Anticipazione lorda: 21.000 euro. Se il calcolo provvisorio producesse, per ipotesi, un’aliquota del 25%:
Con un’aliquota del 28%, il netto scenderebbe a 15.120 euro. La differenza di 630 euro mostra perché il “lordo disponibile” non deve essere confuso con la liquidità che arriverà sul conto. Il dato corretto va chiesto al datore o al consulente paghe.
Va inserita nel 730?
Quando l’anticipazione è erogata da un datore che opera come sostituto d’imposta, il prelievo viene normalmente gestito alla fonte e la riliquidazione compete all’Amministrazione finanziaria. Situazioni particolari, come somme corrisposte da soggetti che non operano ritenute, richiedono verifica nella dichiarazione. Non conviene dedurre la risposta dal solo accredito bancario: bisogna controllare Certificazione Unica e documentazione fiscale.
11. Documenti e procedura operativa
Checklist da preparare
- domanda scritta firmata con importo richiesto;
- documento d’identità e codice fiscale;
- prospetto del TFR maturato, se disponibile;
- documenti della causale: certificazione sanitaria, preventivi, atto o preliminare, domanda di congedo;
- IBAN intestato o cointestato al lavoratore;
- dichiarazioni richieste dal CCNL o dal regolamento aziendale;
- eventuali prove di spese già sostenute;
- richiesta di simulazione del netto fiscale.
Verifica causali aggiuntive, finestre annuali, graduatoria e modulistica.
Il dato in busta paga può non coincidere con il prospetto definitivo alla data della domanda.
Per una casa, non attendere il giorno dopo il preliminare per scoprire che manca un allegato.
Protocollo aziendale, PEC o altro canale che dimostri data e contenuto.
Se la domanda è rinviata per superamento del contingente, fatti indicare criterio e annualità utile.
Confronta lordo, ritenute, netto, TFR residuo ed eventuale successiva riliquidazione.
Formula utile per la domanda
“Chiedo l’anticipazione del TFR ai sensi dell’articolo 2120 del Codice civile per la causale …, nell’importo lordo di euro …, allegando la documentazione indicata. Chiedo inoltre il prospetto di calcolo del lordo, delle ritenute e del TFR residuo.”
12. TFR in azienda e fondo pensione: anticipazioni diverse
| Voce | TFR in azienda/Tesoreria | Fondo pensione |
|---|---|---|
| Spese sanitarie | Fino al 70% dopo 8 anni presso lo stesso datore, salvo regole migliori | Fino al 75% in ogni momento per gravissimi motivi di salute previsti dalla normativa |
| Prima casa | Fino al 70% dopo 8 anni presso lo stesso datore | Fino al 75% dopo 8 anni di partecipazione |
| Ristrutturazione prima casa | Non è causale legale ordinaria dell’art. 2120 | Ammessa nei casi previsti, fino al 75% dopo 8 anni |
| Altre esigenze | Non ammesse dalla legge, salvo disciplina più favorevole | Fino al 30% dopo 8 anni, senza dover documentare la motivazione |
| Numero richieste | In via ordinaria una sola volta nel rapporto | Più richieste, rispettando i limiti complessivi |
| Tassazione | Separata secondo TUIR, con possibile riliquidazione | Sanità 15% riducibile al 9%; casa e altre esigenze 23% sulla base imponibile post-2007 |
| Limiti aziendali | 10% aventi titolo e 4% dipendenti, salvo condizioni migliori | Dipende dalla posizione e dalla disciplina del fondo, non dal contingente aziendale dell’art. 2120 |
Il confronto non serve a dire che una destinazione sia sempre migliore. Serve a capire che la scelta sul TFR influenza anche la flessibilità futura. Liquidità, fiscalità, rendimento, contributo datoriale, anzianità previdenziale e disciplina del fondo vanno valutati insieme.
Per completare l’analisi puoi approfondire la scelta tra TFR in azienda e fondo pensione, le regole dell’anticipazione del fondo pensione e usare il calcolatore TFR in azienda vs fondo pensione.
13. Errori comuni e rischi da conoscere
| Errore | Perché è rischioso | Correzione |
|---|---|---|
| Contare sul 70% come diritto immediato | Ignora causale, documenti e contingente annuale | Ottenere una pre-verifica scritta dall’HR |
| Confondere TFR aziendale e fondo pensione | Percentuali, tempi e tassazione non coincidono | Identificare dove si trova ogni quota |
| Chiedere il massimo senza necessità | Riduce il capitale finale e la rivalutazione futura | Richiedere la somma realmente necessaria |
| Usare un’aliquota fiscale standard | Il netto può essere sensibilmente diverso | Farsi dare un prospetto dal sostituto d’imposta |
| Firmare prima di conoscere i tempi | Si rischiano caparra, penali o mancanza di fondi al rogito | Coordinare domanda, delibera e calendario notarile |
| Presentare certificati generici | La causale sanitaria richiede requisiti specifici | Chiedere all’azienda l’elenco esatto dei documenti |
| Ignorare il CCNL | Si possono perdere condizioni più favorevoli | Controllare contratto e accordi aziendali |
Il rischio finanziario invisibile
Prelevare 25.000 euro oggi non costa soltanto l’imposta: significa rinunciare alle rivalutazioni future su quella quota. Se mancano molti anni alla pensione o alla cessazione del rapporto, il costo cumulato può essere significativo. Dall’altra parte, usare l’anticipo per evitare un debito costoso o affrontare una spesa essenziale può essere razionale. Il confronto corretto è tra alternative concrete, non tra “prendere” e “non prendere” in astratto.
FAQ sull’anticipazione del TFR
Posso chiedere l’anticipo dopo otto anni complessivi di lavoro?
No. La regola ordinaria richiede almeno otto anni presso lo stesso datore di lavoro.
L’azienda deve darmi per forza il 70%?
No. Il 70% è il massimo. Servono causale e documenti, e operano i limiti annuali del 10% degli aventi titolo e del 4% del totale dipendenti, salvo condizioni più favorevoli.
Posso richiederlo per comprare casa a mio figlio?
Sì, l’articolo 2120 include l’acquisto della prima casa di abitazione per i figli. Occorre verificare requisiti e documentazione con datore e notaio.
Posso usarlo per ristrutturare casa?
Non come causale legale ordinaria dell’articolo 2120. Potrebbe essere consentito da un CCNL o accordo più favorevole. Nel fondo pensione la ristrutturazione della prima casa ha invece una disciplina specifica.
Posso chiedere l’anticipo per pagare il mutuo?
Il rimborso generico di un mutuo non coincide automaticamente con l’acquisto. Va verificato il collegamento con l’operazione e la disciplina applicabile.
Se il TFR è alla Tesoreria INPS devo fare domanda all’INPS?
Di norma no: la domanda viene presentata al datore, che istruisce e paga l’anticipazione, recuperando poi la quota di competenza del Fondo secondo le procedure INPS.
Quante volte posso chiedere l’anticipazione?
La regola legale ordinaria prevede una sola volta nello stesso rapporto. CCNL e accordi possono introdurre condizioni migliori.
È tassata sempre al 23%?
No. Il TFR in azienda è soggetto a tassazione separata secondo gli articoli 17 e 19 TUIR, con possibile riliquidazione sulla base dell’aliquota media dei cinque anni precedenti. Il 23% fisso riguarda invece, per esempio, alcune anticipazioni del fondo pensione.
Posso chiedere meno del massimo?
Sì, ed è spesso prudente. La quota non prelevata resta nel TFR e continua a seguire le regole di rivalutazione.
Se l’azienda rifiuta, cosa devo fare?
Chiedi una motivazione scritta e verifica requisiti, contingente, CCNL e regolamento. Se il rifiuto appare incoerente, rivolgiti a sindacato, consulente del lavoro o legale, portando domanda e allegati.
Il netto si può conoscere in anticipo?
Si può ottenere una simulazione dall’ufficio paghe, ma la tassazione può essere successivamente riliquidata dall’Agenzia delle Entrate.
Tabella riepilogativa finale
| Domanda | Risposta breve |
|---|---|
| Quando? | Dopo almeno 8 anni presso lo stesso datore, durante il rapporto |
| Quanto? | Fino al 70% del TFR maturato, al lordo delle imposte |
| Per quali motivi? | Sanità straordinaria, prima casa per sé o figli, congedi previsti; altre cause solo se più favorevoli |
| Quante volte? | Una volta in via ordinaria |
| Ci sono contingenti? | Sì: 10% degli aventi titolo e comunque 4% dei dipendenti ogni anno |
| Come viene tassata? | Tassazione separata con possibile riliquidazione dell’Agenzia |
| Dove presentarla? | Al datore di lavoro, anche quando parte del TFR è al Fondo Tesoreria INPS |
| Prima mossa? | Controllare CCNL, procedura interna, montante e documenti prima di assumere impegni |
Fonti ufficiali e data di verifica
Fonti verificate il 2 novembre 2026. CCNL, accordi aziendali e situazione individuale possono modificare l’operatività; questa guida ha finalità divulgativa e non sostituisce consulenza del lavoro, fiscale o legale.
- Normattiva – Legge 297/1982 e articolo 2120 del Codice civile.
- Normattiva – Legge 53/2000, congedi e anticipazione TFR.
- Dipartimento delle Finanze – TUIR, articolo 19.
- INPS – Circolare 70/2007, anticipazioni e Fondo Tesoreria.
- Ministero del Lavoro – TFR e previdenza complementare.
- COVIP – Anticipazioni del fondo pensione.
- COVIP – Tassazione delle anticipazioni previdenziali.
Vuoi capire se conviene usare il TFR o preservarlo?
Prima della domanda è utile confrontare liquidità netta, tassazione, rivalutazione persa e alternative disponibili, soprattutto se il TFR è diviso tra azienda, Tesoreria INPS e fondo pensione.
Scrivimi o prenota una consulenza, e vediamo assieme come fare
Avvertenza: contenuto informativo aggiornato alle fonti indicate. Non costituisce parere legale, fiscale o consulenza del lavoro personalizzata.
