Aggiornamento Mercati: Settembre 2026
(Cliccando sulle immagini potete zoomarle)
Quando si parla di mercati finanziari, il rischio più grande è quello di farsi trascinare dall’ultima notizia, dall’ultimo titolo di giornale o dal movimento degli ultimi giorni. Succede sempre così: quando i mercati salgono, sembra tutto semplice; quando iniziano a scendere, invece, ogni notizia negativa sembra confermare l’idea che “stavolta sia diverso”.
Questo aggiornamento non nasce per prevedere cosa faranno i mercati nei prossimi mesi. Nessuno lo sa davvero, e chi dice di saperlo con certezza probabilmente sta semplificando troppo una realtà molto più complessa. L’obiettivo è diverso: guardare cosa è successo da gennaio a oggi, capire quali dati hanno guidato i mercati e collegare tutto questo alla vita reale, perché dietro parole come inflazione, Fed, Treasury, dazi, petrolio, utili aziendali o intelligenza artificiale ci sono effetti molto concreti su famiglie, imprese, mutui, risparmi e investimenti.
Il 2026, fino a questo momento, è stato un anno pieno di contrasti. Da una parte abbiamo avuto inflazione ancora sopra i target delle banche centrali, petrolio sopra i 100 dollari, tensioni geopolitiche, dazi, banche centrali più caute, rendimenti obbligazionari elevati, mutui ancora cari, debito pubblico americano vicino ai 40.000 miliardi di dollari e un mercato obbligazionario che continua a essere difficile. Dall’altra parte, però, i mercati azionari, soprattutto negli Stati Uniti, hanno continuato a salire, sostenuti da utili aziendali molto forti, margini record e investimenti enormi legati all’intelligenza artificiale.
Quindi il messaggio non è “va tutto bene”, perché sarebbe superficiale. Ma non è nemmeno “va tutto male”, perché anche questa sarebbe una lettura incompleta. Il messaggio più corretto è che i mercati stanno pesando due forze opposte: da una parte i rischi macroeconomici, dall’altra la forza degli utili aziendali. Ed è proprio questa tensione che rende il 2026 così interessante da analizzare.
Molte persone, quando leggono notizie su guerre, petrolio, inflazione e tassi, si aspettano automaticamente mercati in forte calo. È comprensibile, perché quelle notizie fanno paura e sembrano avere un impatto immediato su tutto. Ma il mercato non guarda solo la notizia del giorno. Guarda anche quanto guadagnano le aziende, quali sono le aspettative future, quanto sono alti i tassi, quanto gli investitori sono già posizionati, quanta liquidità c’è nel sistema e quanto le società riescono a difendere i propri margini.
Per questo, in certi momenti, può sembrare che i mercati “ignorino” le brutte notizie. In realtà non le ignorano: le pesano insieme a tutto il resto. E nel 2026, almeno fino a oggi, gli utili aziendali hanno pesato più delle paure macro. Questo non significa che i rischi siano spariti. Significa solo che, fino a questo momento, il mercato ha trovato abbastanza forza negli utili e negli investimenti per assorbire un contesto economico complicato.
Ma vediamo tutto con calma.
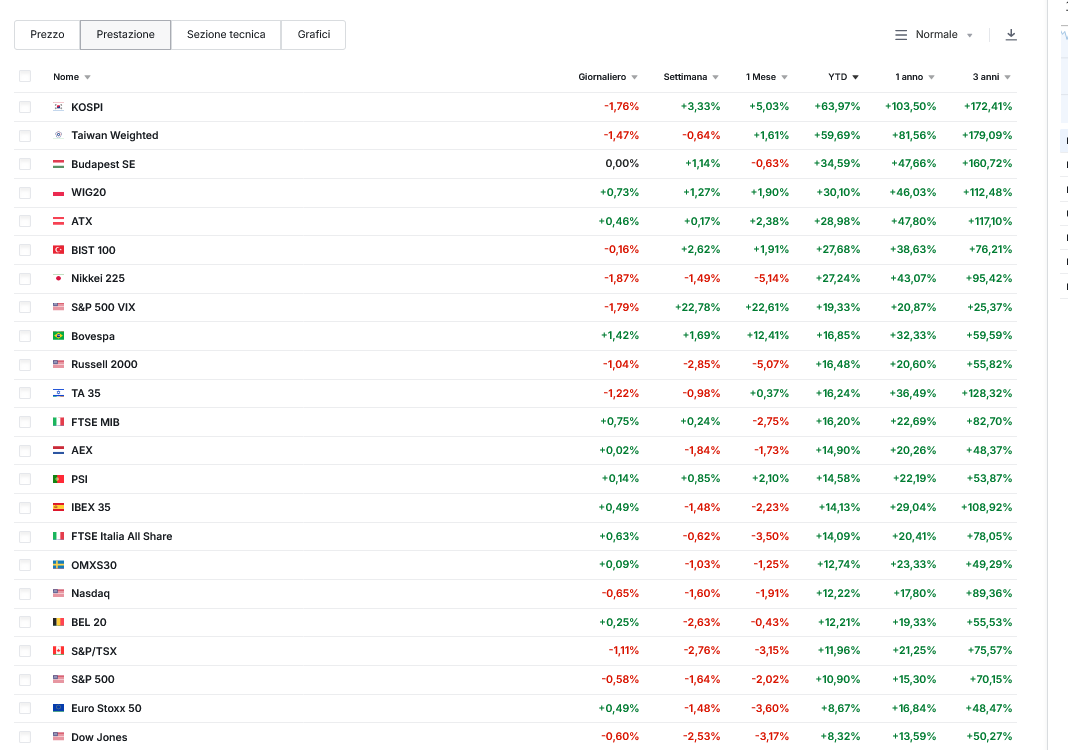
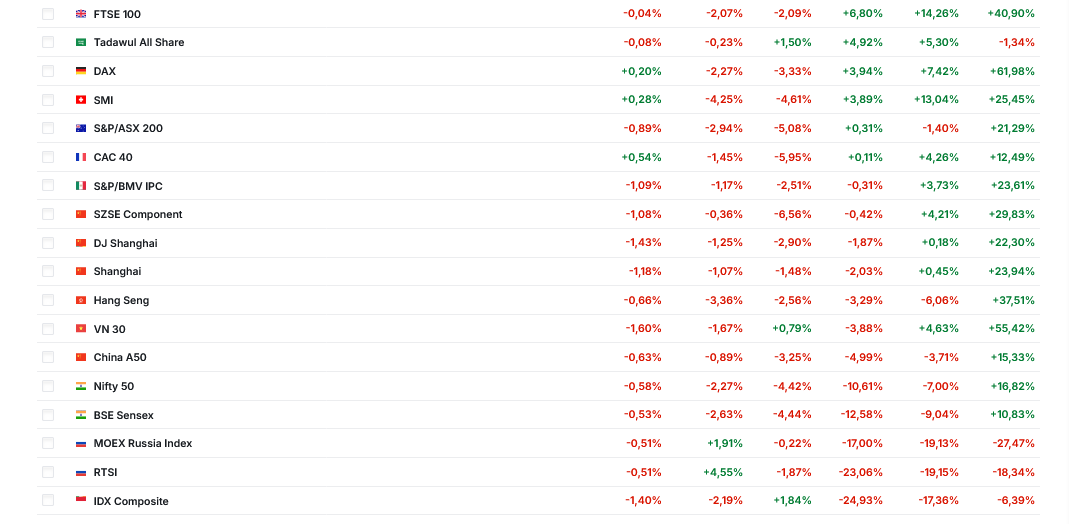
Ma riviviamo l'anno, così da riuscire ad analizzarlo meglio:
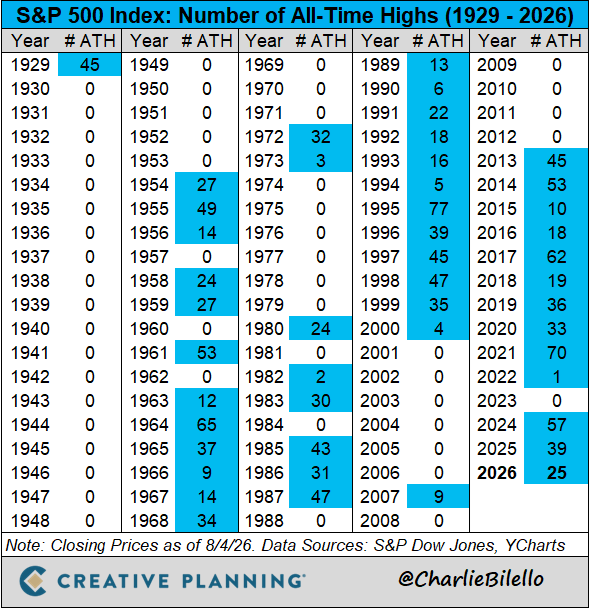
Questo grafico è molto utile perché mostra una cosa che spesso dimentichiamo: i mercati possono fare nuovi massimi anche in anni pieni di problemi. Il fatto che un indice sia sui massimi non significa automaticamente che il mondo stia andando benissimo, così come il fatto che ci siano notizie negative non significa automaticamente che il mercato debba scendere.
Un nuovo massimo storico, da solo, non significa che il mercato sia “caro” e debba per forza correggere. Ma non significa nemmeno che il rischio sia sparito. Significa semplicemente che il prezzo dell’indice ha superato tutti i livelli precedenti. È un dato, non una previsione. La cosa importante è capire cosa c’è dietro quei nuovi massimi. Nel 2026, dietro la forza dell’S&P 500 ci sono stati soprattutto tre fattori: utili aziendali molto superiori alle attese, margini di profitto elevati e investimenti enormi legati all’intelligenza artificiale. Questi tre elementi hanno compensato, almeno finora, un contesto macro molto più complicato.
Se avessimo guardato solo i titoli dei giornali, probabilmente avremmo avuto la sensazione di un anno fragile: petrolio sopra i 100 dollari, inflazione resistente, tassi elevati, guerra in Medio Oriente, dazi, debito pubblico e obbligazioni in difficoltà. Guardando i numeri, invece, vediamo che il mercato azionario americano ha continuato a essere sostenuto dagli utili.
Questa è una distinzione fondamentale. Le notizie influenzano i mercati nel breve periodo, ma gli utili influenzano i mercati nel medio-lungo periodo. Quando le notizie sono negative ma gli utili migliorano, il mercato può reggere. Quando invece le notizie sono positive ma gli utili peggiorano, il mercato può comunque scendere. È per questo che non basta leggere le notizie per prendere decisioni di investimento. Bisogna guardare i dati, e soprattutto bisogna capire se il mercato sta salendo perché gli investitori stanno pagando di più le stesse aziende oppure perché quelle aziende stanno davvero guadagnando di più.
Nel 2026, almeno fino a oggi, la seconda componente è stata molto importante.
E questo è il primo grande insegnamento dell’anno: i mercati non si muovono solo perché “ci sono brutte notizie” o “ci sono buone notizie”. Si muovono in base a quanto quelle notizie cambiano le aspettative sugli utili, sui tassi, sulla crescita e sul rischio.
Immaginiamo una persona che a marzo leggeva solo titoli su inflazione, petrolio, Fed più dura e tensioni geopolitiche. Probabilmente avrebbe pensato: “i mercati devono scendere”. E in effetti una correzione c’è stata. Ma se quella stessa persona avesse venduto tutto solo sulla base delle notizie, avrebbe rischiato di perdere il recupero successivo, perché nel frattempo le aziende hanno continuato a pubblicare utili molto forti. Questo è uno dei problemi principali dell’investire seguendo le notizie: spesso la notizia arriva quando il mercato ha già iniziato a prezzarla. Il titolo di giornale fotografa ciò che è successo o ciò che spaventa in quel momento, mentre il mercato prova continuamente a scontare ciò che potrebbe succedere dopo.
Ecco perché, quando si investe, serve sempre distinguere tra informazione e decisione. Informarsi è utile. Reagire continuamente è pericoloso.
Nel 2026 gli utili delle società americane hanno sorpreso molto positivamente. FactSet ha riportato che, al 31 luglio, il 61% delle società dell’S&P 500 aveva pubblicato i risultati del secondo trimestre. Di queste, l’86% aveva battuto le stime sugli utili. In aggregato, gli utili erano superiori alle attese del 31,4%, una sorpresa molto più alta delle medie storiche.
Questo è uno dei punti più importanti di tutto l’aggiornamento. Il mercato americano non è salito soltanto perché gli investitori erano ottimisti o perché c’era entusiasmo intorno all’intelligenza artificiale. È salito perché le aziende hanno pubblicato risultati molto forti.
Gli utili sono il cuore del mercato azionario. Nel breve periodo i prezzi possono muoversi per paura, entusiasmo, notizie, geopolitica, inflazione o decisioni delle banche centrali. Ma nel tempo il valore delle aziende dipende dalla loro capacità di generare utili e cassa. Per renderla semplice: se compro una quota di un’azienda, sto comprando una parte dei suoi profitti futuri. Se quei profitti crescono più del previsto, il mercato può essere disposto a pagare di più. Se invece i profitti deludono, anche un’azienda molto famosa può correggere.
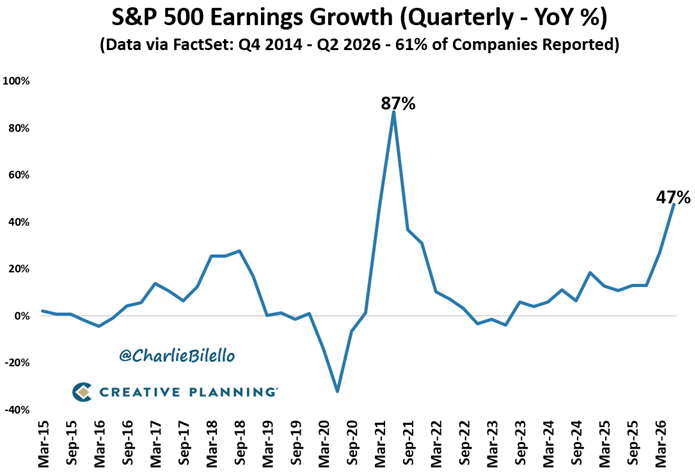
Nel 2026 è successo questo: mentre molti guardavano inflazione, petrolio e Fed, le aziende americane stavano pubblicando utili molto più forti delle attese. Questo ha dato sostegno al mercato, soprattutto dopo la correzione vista nella prima parte dell’anno. Non significa che il mercato non possa scendere. Non significa che ogni prezzo sia giustificato. Non significa che non ci siano eccessi. Significa però che la salita non è stata solo “euforia”. È stata sostenuta da numeri aziendali molto forti. Per chi investe, questo è un punto decisivo, perché ci ricorda che il mercato non si muove solo in base alle sensazioni. Le sensazioni contano, perché nel breve periodo il comportamento degli investitori può spostare molto i prezzi, ma alla fine i numeri aziendali hanno un peso enorme.
E qui il dato è stato chiaro: gli utili hanno sorpreso al rialzo. Questo spiega perché, dopo la correzione di febbraio-marzo, il recupero sia stato così rapido. Non perché tutti i problemi fossero spariti, ma perché i risultati delle aziende hanno mostrato un’economia corporate più solida di quanto molti temessero. È un passaggio molto importante anche per chi non segue quotidianamente la finanza. Quando si sente dire “la Borsa sale”, spesso sembra una cosa astratta, quasi scollegata dall’economia reale. In realtà, se gli utili crescono, significa che molte aziende stanno vendendo, incassando, controllando i costi e mantenendo margini elevati. Questo non vuol dire che tutta l’economia stia bene, ma vuol dire che le società quotate, soprattutto quelle più grandi, stanno generando profitti.
E gli indici azionari, alla fine, sono fatti di aziende.
Questa frase sembra banale, ma non lo è. Spesso guardiamo l’indice come se fosse un numero sullo schermo. In realtà dietro l’S&P 500 ci sono società che producono beni e servizi, vendono software, gestiscono piattaforme cloud, costruiscono semiconduttori, vendono pubblicità, farmaci, servizi finanziari, beni industriali e prodotti di consumo. Quando gli utili crescono, il mercato tende ad avere una base più solida. Quando gli utili rallentano, anche se la narrativa resta positiva, il mercato diventa più vulnerabile. Nel 2026 la narrativa dell’AI ha aiutato, ma gli utili hanno confermato una parte importante di quella narrativa. Questo è il motivo per cui il mercato ha continuato a premiare soprattutto le grandi società legate a tecnologia, cloud, semiconduttori e infrastrutture digitali.
C’è però un punto da non dimenticare: più gli utili sorprendono positivamente, più le aspettative future si alzano. E quando le aspettative si alzano, diventa più difficile continuare a sorprendere. Un dato molto forte oggi può diventare il nuovo standard di domani. È così che i mercati diventano più esigenti. Quindi il dato sugli utili è positivo, ma non va letto in modo superficiale. Serve chiedersi: quanto è sostenibile? Quanto dipende da poche società? Quanto dipende da componenti straordinarie? Quanto è già incorporato nei prezzi?
Sono queste le domande che fanno la differenza.
Attenzione però! Non tutti gli utili hanno la stessa qualità!
C’è un passaggio importante da aggiungere, perché guardare solo il numero finale può essere fuorviante. Gli utili sono stati molto forti, ma una parte della sorpresa positiva è arrivata da componenti non ricorrenti. FactSet (il grafico precedente) ha spiegato che, senza Alphabet e Amazon, la sorpresa sugli utili dell’S&P 500 nel secondo trimestre sarebbe scesa dal 31,4% al 9,2%. Resterebbe comunque un dato positivo, ma molto meno eccezionale. Una parte della crescita degli utili è stata sostenuta da “other income”, cioè componenti non direttamente legate al business operativo ordinario.
Tradotto in modo semplice: un’azienda può guadagnare di più per motivi diversi. Può guadagnare di più perché vende di più, perché ha alzato i prezzi, perché ha tagliato i costi, perché ha migliorato la produttività oppure perché ha avuto componenti straordinarie, rivalutazioni o plusvalenze.
Nel bilancio entrano tutte, ma non tutte raccontano la stessa storia. Un utile operativo, generato dal business principale, è più importante per capire la salute dell’azienda. Un utile straordinario può essere positivo, ma difficilmente si ripete ogni trimestre. Questo non vuol dire che i dati sugli utili siano “falsi”, vuol dire semplicemente che vanno letti bene. È un po’ come per una famiglia. Se una persona guadagna di più perché il suo stipendio è aumentato stabilmente, è una cosa. Se invece guadagna di più perché ha venduto un’auto, ricevuto un bonus una tantum o incassato una plusvalenza, è un’altra. Entrambi migliorano il conto corrente in quel momento, ma non raccontano la stessa storia sul reddito futuro.
Per il mercato vale lo stesso. Nel 2026 gli utili sono stati molto forti, ma una parte della sorpresa è stata concentrata in poche società e in alcune componenti straordinarie. Questo rende il mercato meno semplice da leggere, perché da una parte c’è una crescita reale degli utili, dall’altra bisogna capire quanta parte di quella crescita sia sostenibile. È proprio qui che si vede la differenza tra guardare solo il titolo di un dato e leggere davvero il dato. Dire “gli utili sono cresciuti moltissimo” è vero, ma la domanda successiva è: da dove arriva quella crescita?
Se arriva da ricavi in crescita, margini più alti e domanda reale, il supporto è più solido. Se arriva da poche società o da elementi non ricorrenti, il dato resta positivo, ma va interpretato con più attenzione. Questo non cambia la conclusione principale dell’anno, cioè che gli utili hanno sostenuto il mercato. Però ci aiuta a non cadere nell’errore opposto, cioè pensare che tutto sia perfetto solo perché il numero finale è molto forte. Perché il mercato, a un certo punto, non si accontenta più del numero aggregato. Vuole capire la qualità. Vuole capire se gli utili sono ripetibili. Vuole capire se i margini sono sostenibili. Vuole capire se la crescita deriva da un aumento della domanda oppure da elementi temporanei.
E questa distinzione diventa ancora più importante quando il mercato è molto concentrato. Se una parte rilevante della crescita degli utili arriva da poche grandi società, allora l’intero indice diventa più dipendente da quelle società. Se quelle aziende continuano a sorprendere positivamente, l’indice può restare forte. Se invece iniziano a deludere, l’impatto può essere molto più grande di quanto si immagini.
È per questo che, quando si compra un uno strumento sull’S&P 500, non bisogna pensare semplicemente di comprare “500 aziende tutte uguali”. Formalmente l’indice contiene tante società, ma nella pratica il peso delle prime è molto elevato. E se le prime società sono quelle che generano gran parte della crescita degli utili, il comportamento dell’indice dipende molto da loro. Questo non è necessariamente un male. Negli ultimi anni, anzi, è stato uno dei motivi principali della performance positiva del mercato americano. Ma è un rischio da conoscere.
Un mercato concentrato può salire molto se i leader continuano a crescere. Però può anche diventare più fragile se i leader iniziano a rallentare. Anche qui, quindi, non serve essere né ottimisti né pessimisti. Serve essere consapevoli.
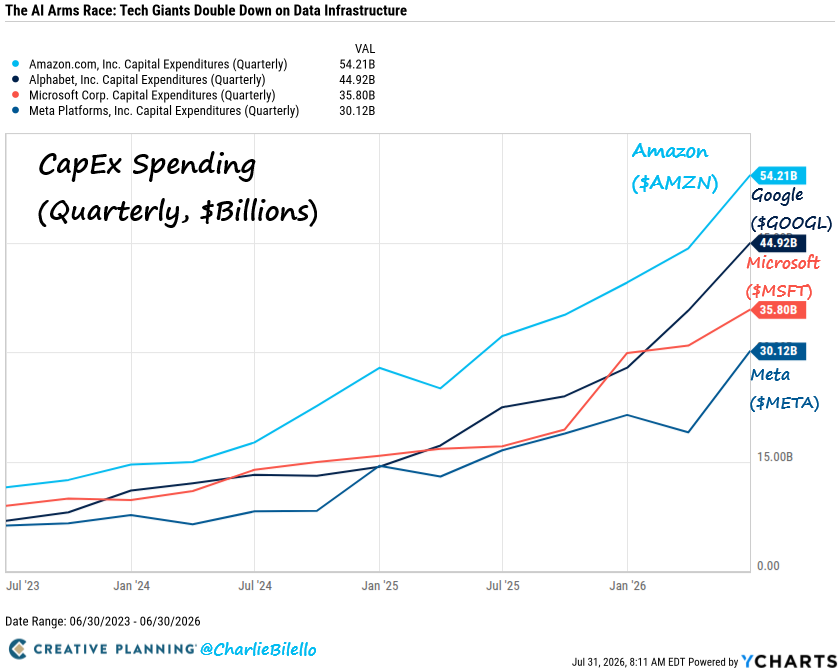
Uno dei grandi temi del 2026 è stato l’enorme peso dell’intelligenza artificiale. Negli ultimi anni si è parlato molto di AI. Nel 2023 e nel 2024 il tema era spesso raccontato come una nuova rivoluzione tecnologica. Nel 2025 è diventato uno dei grandi motori dei mercati. Nel 2026, però, è successo qualcosa di diverso: l’AI è diventata un tema economico reale.
Non solo software. Non solo chatbot. Non solo applicazioni. Ma investimenti fisici enormi.
Amazon, Google, Microsoft e Meta hanno speso insieme 165 miliardi di dollari in capex nel secondo trimestre, con un aumento dell’87% rispetto all’anno precedente e del 393% rispetto a tre anni prima.
Lo vediamo negli investimenti. Lo vediamo nei ricavi delle società che producono semiconduttori. Lo vediamo nella domanda di energia. Lo vediamo nel credito corporate, perché alcune aziende stanno emettendo debito per finanziare questa espansione. Lo vediamo anche nel PIL americano.
Una parte significativa della crescita americana è arrivata dagli investimenti. Non tutta l’economia sta correndo allo stesso modo e non tutti i settori stanno vivendo una fase eccezionale, ma il settore collegato all’infrastruttura tecnologica sta tirando molto. Il punto da monitorare nei prossimi mesi sarà questo: questi investimenti genereranno ritorni sufficienti? Perché spendere tanto non basta. Un’azienda può investire enormemente e creare valore, oppure può investire enormemente e scoprire, tra qualche anno, di aver speso troppo rispetto ai ritorni ottenuti. Nel breve periodo il mercato guarda con entusiasmo alla crescita degli investimenti. Nel medio periodo guarderà alla redditività.
Questa è la vera domanda sull’AI. Non se l’AI sia importante, perché ormai è evidente che lo sia. La domanda è quanta crescita futura sia già incorporata nei prezzi e quanto velocemente gli investimenti attuali si trasformeranno in ricavi, utili e cassa. Qui entra in gioco una distinzione molto importante. Una tecnologia può cambiare il mondo, ma questo non significa automaticamente che ogni investimento fatto su quella tecnologia sia redditizio. La storia economica è piena di innovazioni vere che, in alcune fasi, sono state pagate troppo dai mercati. Ferrovie, internet, telecomunicazioni, energia, auto elettriche: spesso la direzione di lungo periodo era corretta, ma i prezzi pagati in certi momenti erano eccessivi.
Per questo il tema AI va letto con equilibrio. È reale, è potente, sta già muovendo investimenti enormi, ma non elimina il rischio di valutazione. Anzi, quando una narrativa è così forte, il rischio di pagare troppo diventa ancora più importante. C’è poi un altro aspetto molto concreto: l’AI richiede energia. Questo è un punto che interessa anche chi non investe direttamente in tecnologia. I data center consumano enormi quantità di elettricità. Più aumenta la domanda di calcolo, più aumenta la domanda di energia, reti elettriche, sistemi di raffreddamento e infrastrutture. Questo può creare opportunità per alcuni settori, ma può anche creare colli di bottiglia.
Se una società vuole costruire data center ma non trova abbastanza energia disponibile, il progetto rallenta. Se il costo dell’energia sale, i margini possono essere diversi da quelli attesi. Se servono nuovi investimenti nella rete elettrica, entrano in gioco utility, infrastrutture, materie prime e regolamentazione. In pratica, l’AI non è solo un tema da Nasdaq. È un tema che tocca energia, industria, credito, materie prime, edilizia, logistica e lavoro qualificato.
Ed è qui che il 2026 diventa molto interessante: una tecnologia digitale sta generando un ciclo di investimenti molto fisico. È un paradosso solo apparente. Per far funzionare modelli sempre più potenti servono infrastrutture reali, non solo codice. Per questo gli investimenti AI sono diventati una variabile macroeconomica. Se le grandi società continuano a spendere centinaia di miliardi in infrastruttura, l’impatto si vede nel PIL, negli utili, nel mercato del lavoro e nel credito. Se invece questa spesa dovesse rallentare, il mercato dovrebbe rivedere alcune aspettative. Quindi, quando nei prossimi mesi sentiremo parlare di risultati di Nvidia, Microsoft, Google, Amazon o Meta, non si parlerà solo di singoli titoli. Si parlerà indirettamente di una parte rilevante del ciclo economico americano.
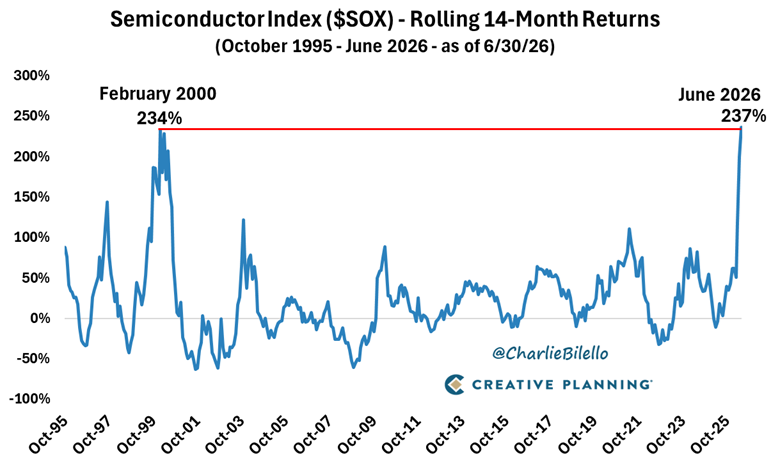
Questo dato fa impressione. Quando si nomina il 2000, molti pensano subito alla bolla internet, e il paragone è utile ma va usato con cautela. Nel 2000 molte società salivano senza utili, senza modelli di business solidi e spesso solo sulla base di aspettative future molto vaghe. Oggi molte delle grandi società tecnologiche hanno ricavi enormi, margini elevati, flussi di cassa importanti e vantaggi competitivi reali.
Quindi non possiamo dire semplicemente “è uguale al 2000”. Sarebbe una lettura troppo superficiale. Però non possiamo nemmeno ignorare il segnale. Quando un settore sale tantissimo in poco tempo, le aspettative diventano molto alte. E quando le aspettative sono alte, il mercato diventa più sensibile anche a piccole delusioni.
Basta una trimestrale leggermente sotto le attese, una guidance meno brillante, un rallentamento degli ordini, un aumento dei costi o un dubbio sulla redditività degli investimenti AI. In quel caso, anche un settore molto forte può correggere.
Infatti, a luglio, mentre l’S&P 500 è rimasto sostanzialmente stabile, i semiconduttori hanno corretto pesantemente: l’ETF SOXX ha perso circa il 21% e l’ETF legato alle memorie DRAM circa il 32%.
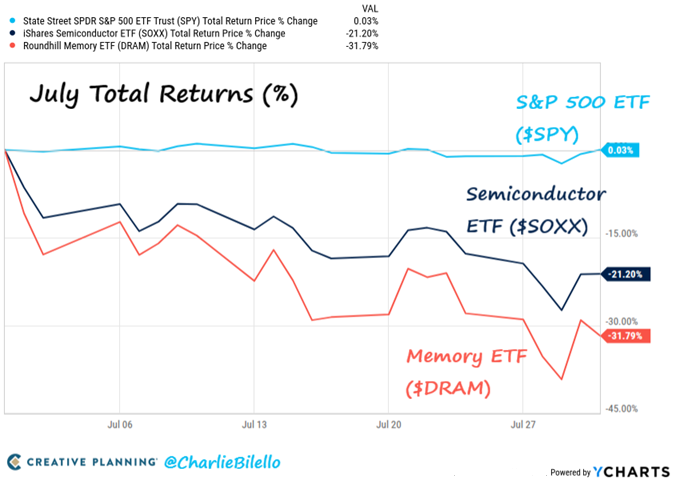
Questa è una lezione molto importante. Anche i settori migliori possono correggere, anzi spesso sono proprio i settori migliori a correggere di più quando qualcosa cambia nelle aspettative. Per chi legge senza essere esperto di finanza, il concetto è semplice: non basta che un settore sia “il futuro” per renderlo privo di rischio.
Internet era il futuro anche nel 2000, e infatti lo è stato davvero. Ma chi aveva comprato a prezzi troppo alti ha dovuto aspettare molti anni per recuperare. Il tema quindi non è se una tecnologia sia importante. Il tema è quanto si paga per partecipare a quella crescita. Prezzo e qualità devono sempre essere letti insieme. Questo vale anche oggi. I semiconduttori sono fondamentali per l’intelligenza artificiale, ma questo non significa che qualsiasi prezzo sia corretto. Se un titolo o un settore incorpora già anni di crescita futura, diventa più vulnerabile a qualsiasi rallentamento. Non serve che la storia diventi negativa. A volte basta che diventi “meno positiva del previsto”.
Questa è una delle regole più importanti dei mercati: non conta solo se una notizia è buona o cattiva, conta se è migliore o peggiore di quanto il mercato si aspettava. E nel caso dei semiconduttori, le aspettative sono diventate altissime.
Questo non vuol dire che il settore non abbia futuro. Al contrario, probabilmente resta uno dei settori più importanti dell’economia globale. Ma proprio perché è così importante, molti investitori vogliono esserci. E quando molti investitori vogliono essere esposti allo stesso tema, i prezzi possono correre molto. Il problema arriva quando la narrativa diventa troppo semplice. “L’AI crescerà, quindi i chip cresceranno, quindi i titoli dei semiconduttori saliranno.” Il ragionamento può avere una base logica, ma nei mercati manca sempre un pezzo: il prezzo.
Se un’azienda eccellente viene pagata a un prezzo ragionevole, può essere un ottimo investimento. Se la stessa azienda viene pagata a un prezzo molto alto, può essere un investimento più rischioso, anche se l’azienda resta eccellente. Questa distinzione è fondamentale. A volte gli investitori confondono qualità dell’azienda e qualità dell’investimento. Non sono la stessa cosa. Una grande azienda può essere un cattivo investimento se comprata a un prezzo eccessivo. Una società meno spettacolare può essere un buon investimento se comprata a un prezzo molto interessante. Nel 2026 i semiconduttori hanno ricordato proprio questo: il futuro può essere brillante, ma il percorso può essere estremamente volatile.
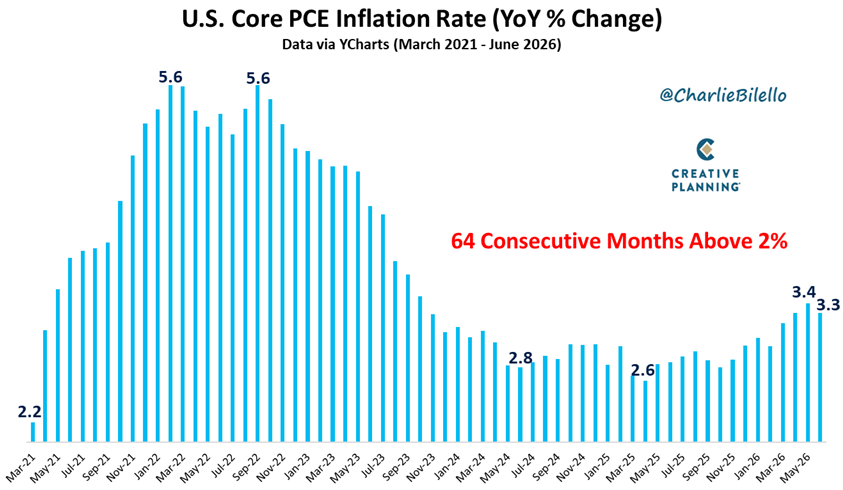
L’inflazione viene spesso raccontata con numeri: 2%, 3%, 4%. Ma per le famiglie il problema non è il numero medio. Il problema è dove aumenta il prezzo. Se cresce il prezzo di un bene che compriamo raramente, lo percepiamo poco. Se invece aumentano benzina, bollette, spesa, assicurazioni, affitti e mutui, l’impatto è immediato. È per questo che molte persone possono percepire un’inflazione molto più alta di quella ufficiale.
Il dato ufficiale è una media. La vita reale no. Una famiglia che usa molto l’auto sente di più il prezzo della benzina. Una famiglia con mutuo variabile sente di più i tassi. Una famiglia in affitto sente di più il costo della casa. Una famiglia numerosa sente di più il prezzo della spesa alimentare. Una piccola impresa sente di più energia, trasporti, salari e fornitori.
Quindi l’inflazione non colpisce tutti allo stesso modo. Nel 2026 il tema inflazione è rimasto aperto soprattutto per tre motivi: energia più cara, mercato del lavoro ancora solido e rischio dazi con costi importati. Il Core PCE, una delle misure più osservate dalla Fed, è rimasto sopra il target del 2%. Bilello ha evidenziato che l’inflazione americana era sopra l’obiettivo Fed da molti mesi consecutivi.
Questo spiega perché la Federal Reserve non ha potuto semplicemente dire: “problema risolto”. Se l’inflazione resta alta, la Fed deve restare prudente. E se la Fed resta prudente, i tassi restano più alti. E tassi più alti significano mutui più cari, prestiti più cari, finanziamenti aziendali più costosi e obbligazioni più volatili.
Qui c’è un punto che spesso viene sottovalutato: l’inflazione non è solo un problema di prezzi, è anche un problema di fiducia. Quando le persone vedono prezzi salire per mesi, iniziano a cambiare comportamento. Cercano offerte, rimandano spese, riducono consumi non essenziali, chiedono aumenti di stipendio, diventano più prudenti. Le imprese fanno lo stesso: alzano prezzi, rivedono listini, riducono margini, cambiano fornitori o rallentano investimenti. Se questo meccanismo si radica, l’inflazione diventa più difficile da controllare.
Ecco perché le banche centrali la prendono così seriamente. Il loro obiettivo non è solo abbassare il numero, ma evitare che famiglie e imprese inizino a comportarsi come se l’inflazione alta fosse la nuova normalità. Perché quando questo succede, riportarla giù diventa molto più difficile. Per fare un esempio pratico, immaginiamo un ristorante. Se aumenta il costo dell’energia, aumentano i costi di cucina e gestione. Se aumentano gli alimentari, aumenta il costo delle materie prime. Se aumentano gli affitti o i salari, aumentano i costi fissi. Il ristoratore può decidere di alzare i prezzi, ridurre il margine o modificare il menù. Qualunque scelta faccia, qualcosa cambia.
Ora moltiplichiamo questo ragionamento per migliaia di aziende in settori diversi. Ecco perché l’inflazione è così difficile da gestire: non è un singolo prezzo che sale, ma una rete di costi che si muove. Per i mercati, il problema è ancora più diretto. Se l’inflazione resta alta, i tassi restano alti. Se i tassi restano alti, le obbligazioni lunghe possono soffrire e le valutazioni azionarie diventano più esigenti. In pratica, il mercato chiede utili più forti per giustificare gli stessi prezzi. E nel 2026 gli utili sono stati abbastanza forti da sostenere il mercato. Ma questo equilibrio resta delicato. C’è anche un altro punto molto importante: l’inflazione riduce il potere d’acquisto. Se il conto corrente resta fermo e i prezzi salgono, il valore reale dei soldi diminuisce. Questa è una cosa che molte persone percepiscono nella vita quotidiana anche senza guardare i dati ufficiali.
Per questo tenere troppa liquidità ferma per molto tempo può essere rischioso in termini reali. Non perché la liquidità non serva, anzi: la liquidità è fondamentale per emergenze, spese previste e tranquillità. Ma la liquidità ha un ruolo. Non può essere l’unica risposta a ogni incertezza. Se l’inflazione resta più alta dei rendimenti della liquidità, il potere d’acquisto si riduce. Magari il numero sul conto resta lo stesso, ma ciò che quel numero può comprare diminuisce. Questa è una delle ragioni per cui investire non è solo una scelta per “far crescere” il patrimonio, ma anche per difenderlo nel tempo dall’inflazione. Naturalmente investire comporta rischio, volatilità e orizzonti temporali adeguati. Però il rischio di non investire, in un mondo inflazionistico, è vedere lentamente eroso il potere d’acquisto.
Quindi l’inflazione va letta su due livelli. Nel breve periodo colpisce il costo della vita. Nel lungo periodo colpisce il valore reale del patrimonio. Ed è per questo che, anche quando sembra un tema macro lontano, in realtà riguarda tutti.
Petrolio: perché conta anche se non compriamo azioni energetiche
Il petrolio è stato uno dei grandi protagonisti del 2026. Non conta solo per chi investe nel settore energia. Conta per tutti. Perché il petrolio entra nella benzina, nei trasporti, nella logistica, nella produzione, nella plastica, nei fertilizzanti, nei biglietti aerei e in molti costi aziendali. Quando il petrolio sale, non aumenta soltanto il pieno dell’auto. Può aumentare il costo di portare i prodotti sugli scaffali, di produrre beni, di trasportare merci, di viaggiare e di mantenere margini aziendali. A settembre Reuters ha riportato il Brent sopra i 100 dollari al barile, collegando il movimento alle tensioni in Medio Oriente e ai rischi sulle forniture. Reuters ha anche spiegato che un petrolio stabilmente sopra i 100 dollari potrebbe aumentare i costi di trasporto e produzione, riaccendere pressioni inflazionistiche e mantenere i tassi più alti più a lungo.
Questo è il passaggio da capire bene: il petrolio collega geopolitica, inflazione e tassi. Se sale il petrolio, può salire l’inflazione. Se sale l’inflazione, le banche centrali hanno meno spazio per tagliare. Se i tassi restano alti, tutto il mercato deve fare i conti con un costo del denaro più elevato.
Per questo una notizia geopolitica lontana può avere effetti molto concreti su portafogli, mutui, obbligazioni e consumi.
Pensiamo a una famiglia. Se aumenta il carburante, aumenta il costo degli spostamenti. Se aumentano i trasporti, possono aumentare i prezzi dei prodotti. Se aumentano le bollette, resta meno reddito disponibile. Se resta meno reddito disponibile, si riducono alcune spese. Se si riducono le spese, alcune aziende vendono meno. Se alcune aziende vendono meno, gli utili possono risentirne. E se gli utili risentono, i mercati iniziano a rivedere le aspettative.
Il petrolio quindi non è solo una materia prima. È una variabile che entra in tante parti dell’economia.
Naturalmente non tutto si trasferisce subito sui prezzi. A volte le aziende assorbono una parte dei costi. A volte hanno contratti già fissati. A volte il movimento del petrolio dura poco e quindi l’impatto resta limitato. Ma se il petrolio resta alto a lungo, allora il discorso cambia, perché le imprese iniziano ad aggiornare i listini e le famiglie iniziano a modificare le proprie abitudini di spesa. Il mercato guarda proprio questo: non solo il prezzo del petrolio oggi, ma quanto può durare e quanto può diffondersi nel resto dell’economia. Per questo nel 2026 ogni movimento del petrolio è stato osservato con molta attenzione. Non perché tutti gli investitori vogliano speculare sull’energia, ma perché il petrolio può cambiare il quadro dell’inflazione e quindi il comportamento delle banche centrali. Il petrolio è anche un tema psicologico. Quando le persone vedono salire il prezzo della benzina, percepiscono subito un peggioramento. È un prezzo visibile, aggiornato continuamente, molto più evidente di tanti altri dati economici. Anche chi non segue i mercati nota se fare il pieno costa molto di più. Questo può influenzare la fiducia dei consumatori. Se una famiglia sente che la vita costa di più, diventa più prudente. Se diventa più prudente, può rimandare spese non essenziali. Se molte famiglie rimandano spese, alcune aziende vendono meno. E se le aziende vendono meno, il mercato può iniziare a rivedere gli utili futuri.
Quindi il petrolio è importante non solo per l’impatto diretto sui prezzi, ma anche per l’effetto indiretto sul comportamento di famiglie e imprese. C’è poi un effetto sui margini aziendali. Un’azienda che produce beni fisici, trasporta merci o dipende da fornitori internazionali può vedere aumentare i costi. Se riesce ad alzare i prezzi, protegge i margini ma alimenta l’inflazione. Se non riesce ad alzare i prezzi, i margini scendono. In entrambi i casi il mercato deve aggiornare le proprie aspettative. Per questo il petrolio sopra i 100 dollari è una notizia che va oltre il mercato energetico. Tocca inflazione, consumi, utili, tassi e obbligazioni.
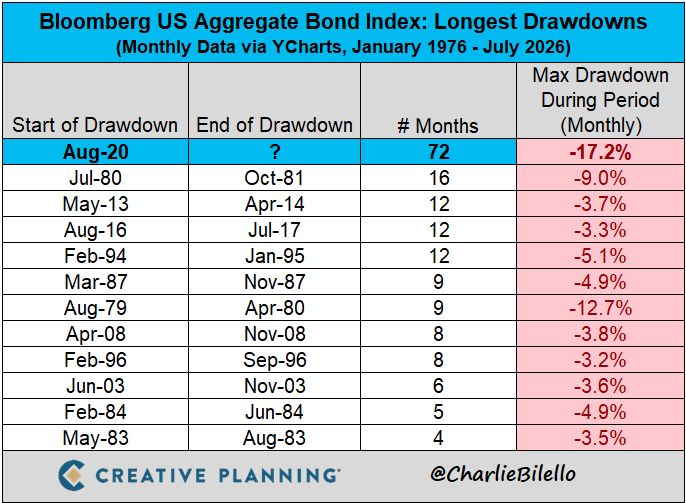
Uno degli errori più comuni è pensare che “obbligazionario” significhi automaticamente “sicuro”. Non è così. Le obbligazioni possono essere strumenti utilissimi, ma non sono tutte uguali. Una cosa è un titolo breve, un’altra è un titolo lungo. Una cosa è un governativo, un’altra è un corporate. Una cosa è un bond in euro, un’altra è un bond in dollari. Il 2026 lo ha ricordato molto bene. Il mercato obbligazionario americano è ancora dentro uno dei drawdown più lunghi della storia recente.
Il motivo principale è il rialzo dei rendimenti. Quando i rendimenti salgono, i prezzi delle obbligazioni già emesse scendono. L’effetto è più forte sulle obbligazioni a lunga scadenza. Il Treasury americano a 30 anni è tornato sopra il 5%, sui livelli più alti dal 2007.
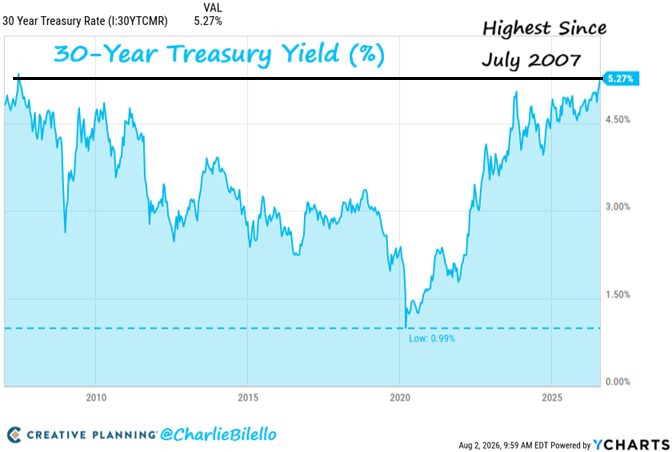
Facciamo un esempio semplice. Se una persona compra un’obbligazione che paga una cedola bassa, e dopo qualche tempo il mercato offre nuove obbligazioni con cedole molto più alte, quella vecchia obbligazione diventa meno interessante. Per renderla di nuovo appetibile, il suo prezzo deve scendere. Questo è il motivo per cui i bond possono perdere valore quando i tassi salgono. Non perché l’emittente stia per fallire, ma perché il mercato si adegua ai nuovi rendimenti. E più la scadenza è lunga, più questo effetto è forte. Ecco perché molti portafogli prudenti hanno sofferto negli ultimi anni. Non perché le obbligazioni siano “sbagliate”, ma perché una parte del mercato obbligazionario aveva una durata molto lunga e quindi era molto sensibile al rialzo dei tassi.
Oggi i rendimenti di partenza sono più interessanti rispetto agli anni dei tassi zero. Ma questo non significa che ogni bond sia automaticamente adatto a ogni portafoglio. Il rendimento va sempre letto insieme al rischio: durata, valuta, emittente, liquidità e obiettivo. Un’obbligazione può essere prudente se è coerente con il bisogno dell’investitore, ma può essere rischiosa se viene comprata senza capirne durata, valuta o sensibilità ai tassi. La parola “obbligazione”, da sola, non basta. Per esempio, un titolo di Stato a breve scadenza può avere un comportamento molto diverso da un titolo a 30 anni. Un’obbligazione investment grade può avere rischi diversi da un high yield. Un bond in dollari può aggiungere rischio cambio per un investitore europeo. Un fondo obbligazionario può non avere una scadenza fissa come un singolo titolo.
Tutte queste differenze contano. Per questo il 2026 è stato importante: ha ricordato che la parte obbligazionaria del portafoglio non va scelta solo guardando il rendimento. Va scelta guardando il ruolo che deve avere. Serve per stabilità? Serve per reddito? Serve per un obiettivo a breve? Serve per diversificare l’azionario? Serve per prendere rischio credito? Serve per proteggere capitale?
A seconda della risposta, cambiano gli strumenti più adatti. Questo è un punto molto pratico. Se una persona deve usare quei soldi tra uno o due anni, probabilmente non dovrebbe prendersi troppa volatilità sui tassi. Se invece l’obiettivo è di lungo periodo, può valutare strumenti diversi. Ma la scelta non può partire solo dalla cedola più alta o dal rendimento più interessante. Il rendimento è solo una parte della storia. La domanda vera è: che rischio sto prendendo per ottenere quel rendimento? Negli anni dei tassi bassi, molti investitori sono stati spinti a cercare rendimento aumentando durata o rischio credito. Quando i tassi sono saliti, quella scelta ha mostrato il suo lato più fragile. Nel 2026 il mercato obbligazionario ha continuato a ricordare che non esiste rendimento senza rischio. La buona notizia è che oggi, rispetto al passato recente, il rendimento di partenza è più interessante. La cattiva notizia è che il percorso può restare volatile, soprattutto sulle scadenze lunghe. Per questo la parte obbligazionaria va costruita con molta attenzione.
Debito pubblico USA: perché è tornato importante
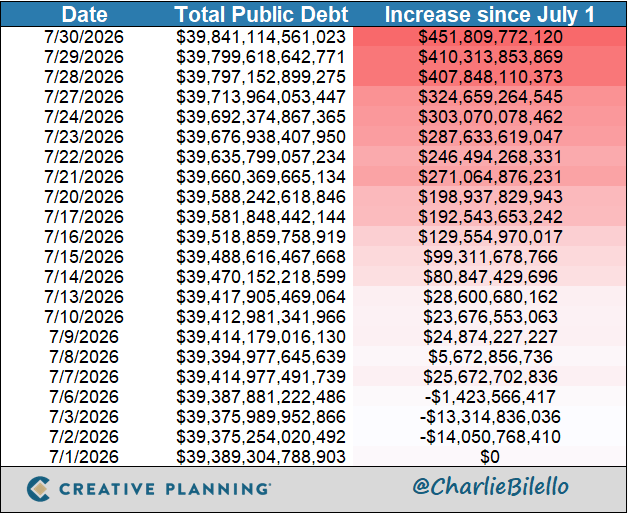
Negli anni dei tassi bassi, il debito pubblico sembrava un problema lontano. Oggi lo è molto meno. Oggi il debito pubblico americano ha raggiunto i 40.000 miliardi di dollari e che la spesa per interessi è arrivata su livelli record.
Perché questo riguarda i mercati?Perché più debito significa più emissioni di titoli di Stato. Se il mercato deve assorbire più titoli, può chiedere rendimenti più alti. E rendimenti più alti significano molte cose: maggiore costo degli interessi per lo Stato, pressione sui bond già emessi, mutui e prestiti potenzialmente più cari, valutazioni azionarie più esigenti e meno spazio fiscale in futuro.
Negli anni dei tassi zero, il debito sembrava meno urgente perché finanziarsi costava pochissimo. Oggi il contesto è diverso: quando i tassi sono più alti, il debito pesa molto di più. Pensiamo allo Stato come a una famiglia, anche se naturalmente uno Stato funziona in modo molto diverso. Se una famiglia ha un debito elevato ma paga interessi bassissimi, la rata pesa poco. Se però gli interessi salgono, la rata aumenta. A quel punto una parte maggiore del reddito serve solo per pagare interessi, e resta meno spazio per altre spese.
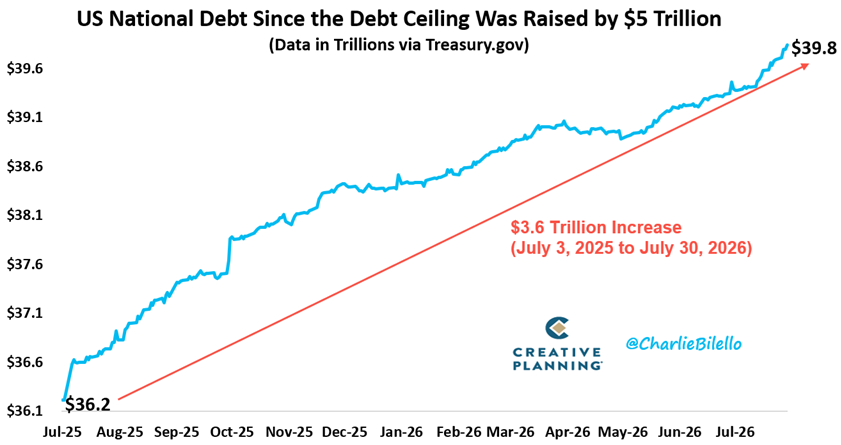
Per uno Stato il ragionamento è simile: più interessi significa più pressione sul bilancio pubblico. E quando il mercato vede debito alto, deficit elevati e tassi più alti, può chiedere un rendimento maggiore per comprare quei titoli. Questo è uno dei motivi per cui il mercato obbligazionario è diventato più delicato. Non significa che ci sarà una crisi domani. Significa che il tema fiscale è tornato centrale. Per anni abbiamo vissuto in un mondo in cui il costo del denaro era molto basso. In quel mondo, il debito sembrava più facile da gestire. Nel mondo attuale, con tassi più alti, debito e interessi contano di più. E i mercati lo stanno facendo vedere. C’è anche un altro punto. Il debito pubblico americano non riguarda solo gli Stati Uniti, perché i Treasury sono il cuore del sistema finanziario globale. Sono usati come riferimento per i tassi, come garanzia, come asset sicuro e come base per molte valutazioni. Se cambiano i rendimenti dei Treasury, si muove tutto il resto: mutui, corporate bond, valutazioni azionarie, dollaro, mercati emergenti e costo del credito. Quindi il debito USA non è un argomento da economisti. È una variabile che entra nel prezzo del denaro a livello globale.
Per capirlo in modo semplice, pensiamo al Treasury americano come al punto di partenza di tantissimi prezzi finanziari. Se il rendimento del titolo di Stato americano sale, anche gli altri asset devono riprezzarsi. Un’obbligazione societaria deve offrire un rendimento superiore rispetto al titolo di Stato, perché ha più rischio. Un investimento azionario deve giustificare il rischio maggiore rispetto a un rendimento obbligazionario più alto. Un mutuo può diventare più caro perché i tassi di mercato sono saliti. Tutto parte dal costo del denaro. E quando il debito cresce molto, il mercato può iniziare a chiedersi quanto rendimento sia necessario per continuare a finanziare quella crescita del debito. Non è un discorso da panico. Non bisogna trasformare ogni aumento del debito in una previsione di crisi. Però bisogna riconoscere che, con tassi più alti, il debito diventa molto più rilevante di quanto fosse negli anni dei tassi zero. Questo è uno dei grandi cambiamenti del nuovo regime di mercato. Per molto tempo gli investitori si sono abituati all’idea che i tassi sarebbero rimasti bassi per sempre. Il 2022 ha rotto questa convinzione. Il 2026 la sta confermando: il costo del denaro è tornato una variabile centrale.
Diversificazione: nel 2026 è tornata a farsi vedere
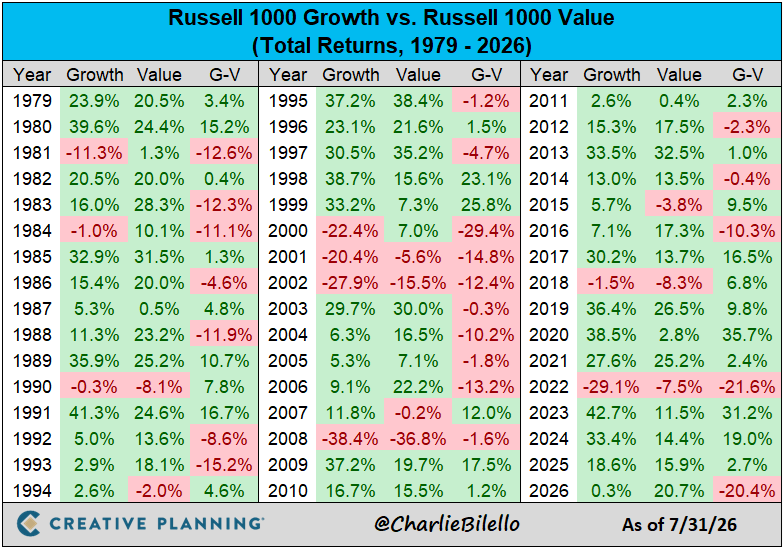
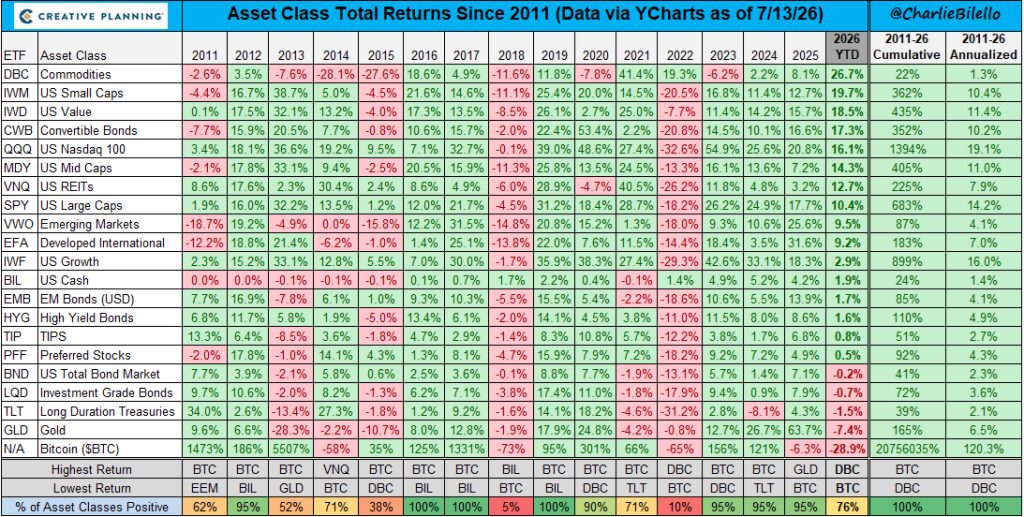
Dopo anni dominati da Stati Uniti, mega cap tecnologiche e growth, nel 2026 si sono viste fasi in cui hanno fatto meglio value, small cap, mid cap, mercati internazionali ed emergenti. Nei primi sette mesi del 2026 il value ha sovraperformato il growth di oltre 20 punti percentuali.
Ma La rotazione si vede anche guardando le principali asset class.
Questo è uno dei messaggi più utili dell’anno. La diversificazione non serve perché ogni anno batte il mercato migliore. Serve perché nessuno sa in anticipo quale sarà il mercato migliore.
Negli ultimi anni sembrava che bastasse comprare Stati Uniti e tecnologia. Il 2026 ha ricordato che le leadership cambiano. A volte guidano le mega cap, a volte le small cap, a volte il growth, a volte il value, a volte gli Stati Uniti, a volte i mercati internazionali. Questo è un punto molto pratico. Un portafoglio diversificato può sembrare “meno brillante” quando un solo mercato corre tantissimo. Se l’S&P 500 o il Nasdaq salgono molto più del resto, chi ha anche Europa, emergenti, obbligazioni, value o small cap può avere la sensazione di restare indietro.
Ma la diversificazione non nasce per vincere ogni anno. Nasce per non dipendere da un solo scenario. Se tutto il portafoglio dipende da tecnologia USA, si guadagna molto quando quel segmento guida, ma si soffre molto se quel segmento corregge. Se invece il portafoglio ha più motori, alcuni possono andare meglio quando altri rallentano. Non sempre succede, e non è una garanzia. Ma è il principio base della gestione del rischio. La diversificazione è spesso noiosa quando i mercati salgono. Diventa preziosa quando le leadership cambiano. Questo è uno degli aspetti più difficili da accettare, perché l’investitore tende sempre a confrontarsi con ciò che è salito di più. Se nel proprio portafoglio c’è qualcosa che ha reso meno del Nasdaq, sembra quasi un errore. Ma non è detto che lo sia. Dipende dal ruolo che quella componente ha nel portafoglio. Un portafoglio non deve essere costruito per battere ogni anno il segmento migliore, perché questo è impossibile da sapere prima. Deve essere costruito per accompagnare gli obiettivi dell’investitore nel tempo, riducendo il rischio di dipendere da un’unica scommessa.
Nel 2026 questo messaggio è tornato molto attuale. La diversificazione, infatti, non si giudica nei periodi in cui il mercato migliore è chiaro a tutti. Si giudica quando la leadership cambia. E la leadership cambia spesso quando meno ce lo aspettiamo. Negli ultimi anni il mercato americano, soprattutto la parte tecnologica, ha dominato talmente tanto che molti investitori hanno iniziato a considerare inutile tutto il resto. Europa, emergenti, value, small cap, obbligazioni: tutto sembrava meno interessante. Poi basta un cambio di scenario sui tassi, un diverso andamento degli utili o una rotazione interna al mercato per ricordare che nessun segmento vince per sempre.
Il punto non è abbandonare ciò che ha funzionato. Il punto è non costruire un portafoglio come se ciò che ha funzionato ieri debba funzionare per forza anche domani. Un portafoglio troppo concentrato può sembrare brillante finché il vento è favorevole. Ma quando il vento cambia, può diventare molto difficile da gestire emotivamente. E la gestione emotiva è una parte enorme dell’investimento. Perché un portafoglio teoricamente efficiente, se poi non viene sopportato dall’investitore nei momenti difficili, diventa inutile. La strategia migliore non è quella che sembra perfetta su Excel. È quella che l’investitore riesce davvero a mantenere nel tempo.
Quindi il 2026 non è un anno leggibile con una sola frase. Non basta dire: “i mercati salgono perché c’è l’AI”. Non basta dire: “i mercati dovrebbero scendere perché l’inflazione è alta”. Non basta dire: “le obbligazioni sono tornate interessanti”. Non basta dire: “il petrolio rovinerà tutto”. Il quadro è più sfumato. Gli utili americani sono stati molto forti, i margini sono su livelli record, l’AI sta generando investimenti reali, il mercato del lavoro americano tiene e alcune aree rimaste indietro negli anni scorsi, come value, small cap e mercati internazionali, hanno avuto fasi di recupero. Allo stesso tempo, l’inflazione è ancora sopra target, il petrolio resta alto, i dazi possono complicare ulteriormente il quadro, le banche centrali hanno poco margine di errore, i rendimenti obbligazionari sono elevati, il debito pubblico americano pesa di più e il mercato USA è molto concentrato.
La conclusione più corretta è questa: il mercato non sta ignorando i rischi. Sta semplicemente dando più peso, per ora, alla forza degli utili. Questo equilibrio può cambiare. Non sappiamo quando, non sappiamo come e non sappiamo quale sarà il dato che farà cambiare narrativa. Ma sappiamo che un portafoglio non può essere costruito inseguendo ogni nuova narrativa. Deve essere costruito prima, con una logica, con un obiettivo e con una gestione del rischio. Se c’è una frase che riassume bene il 2026 è questa: il mercato può sembrare irrazionale se guardiamo solo le notizie, ma diventa più comprensibile se guardiamo utili, tassi e aspettative insieme. Non diventa prevedibile. Diventa comprensibile. Ed è già molto.
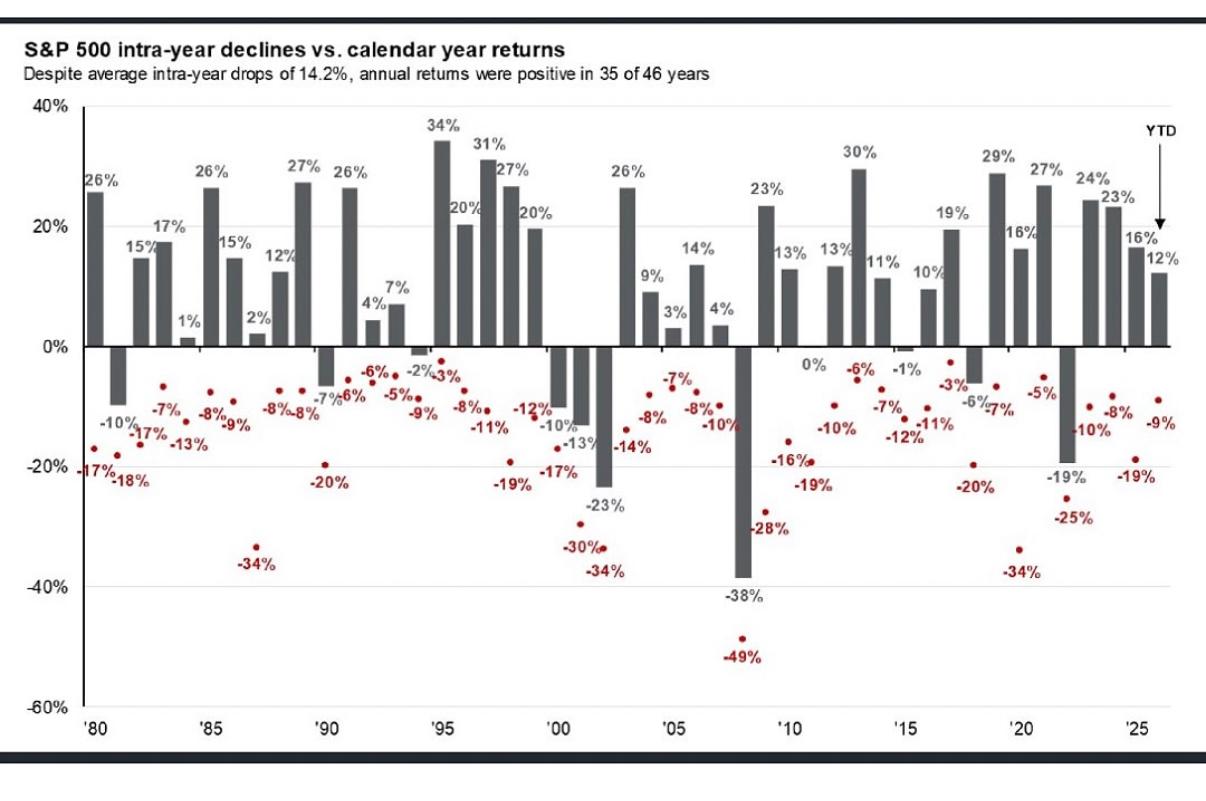
Benchè facciano paura, e mettano ansia, i cali di mercato sono normali. D'altro canto, se salisse e basta, il premio per il rischio non potrebbe essere così alto nel tempo.
Come si può vedere, nel tempo, nonostante le performance eccezionali, ci sono stati annualmente forti oscillazioni, anche molto decise (vedasi il -34% nel 2020 a causa del Covid, con l'anno che ha comunque chiuso a un +16%).
Anche quest'anno, guardando indietro, sempre di aver passato un anno normale, niente di eccezionale. Calo intrayears del -9%, rendimento finale (ad oggi) del +12%. Ma quando i mercati calavano e le prospettive erano molto negative, la paura era generale.
L'importante è rimanere focalizzati sul proprio obiettivo temporale, i propri obiettivi di investimento, e modificare il portafoglio solo quando e se necessario, in base soprattutto a modifiche delle condizioni personali.
Storicamente, i migliori giorni di mercato si sono visti proprio durante le fasi di ribasso. Uscendo in tali fasi, il risultato del portafoglio potrebbe essere molto diverso da quanto aspettato!
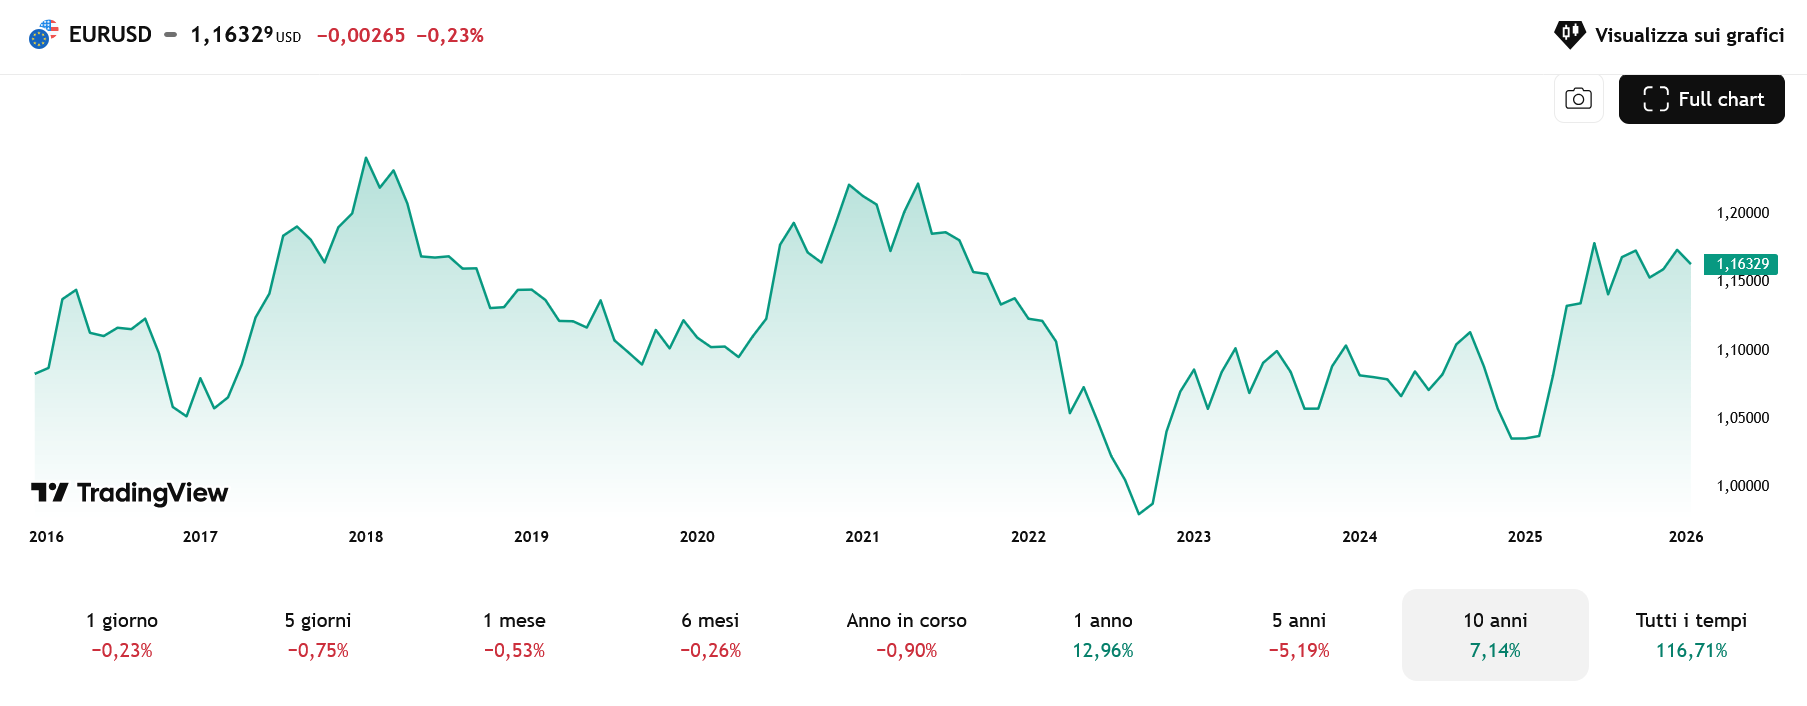
E abbiamo imparato anche che la valuta è importante, e che le sole performance degli indici prese nude e crude non riflettono sempre la performance che si ottiene. Come a 5 anni abbiamo guadagnato molto rispetto agli Statunitensi grazie al rafforzamento del dollaro, oggi - a un anno - soffriamo noi europei che abbiamo già investimenti in dollari, proprio perchè il dollaro vale oggi meno rispetto ad un anno fa. Ma le oscillazioni sono normali anche per le valute, per cui preoccuparsi di un anno singolo ha relativamente poco senso.

No, nel lungo periodo no. Il costo della copertura valutaria è molto alto, anche se non ci si rende conto instantaneamente. Solamente negli ultimi 5 anni, aver investito negli USA con il cambio coperto avrebbe significato una sottoperformance dell'oltre 20%, nonostante il calo del dollaro di questo inizio anno.
Un eventuale apprezzamento della valuta ci aiuterebbe ad avere performance sul portafoglio.
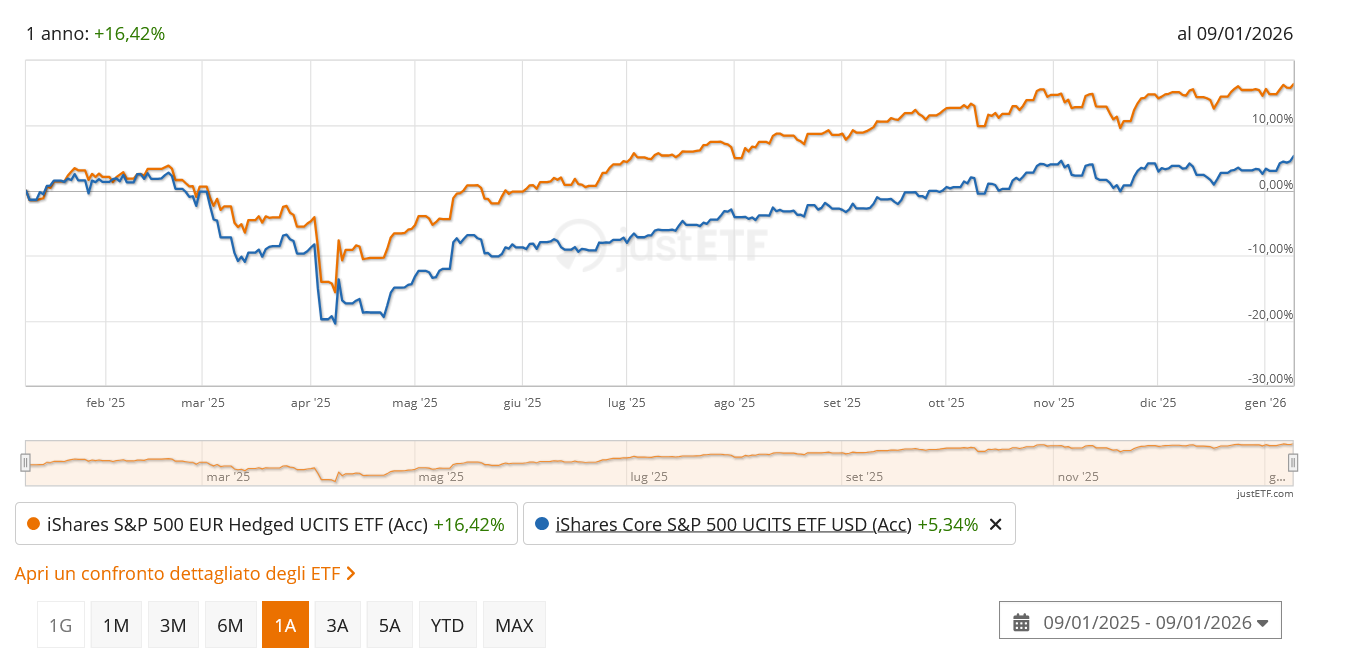
Come si può vedere, ad un anno la situazione è a favore dello strumento hedgiato (coperto) in euro. Ma allungando il periodo, si nota come questa copertura ha un costo molto importante, che si traduce in un -3% annuo negli ultimi 5 anni, nonostante l'ultimo anno sia stato molto a beneficio della versione coperta.
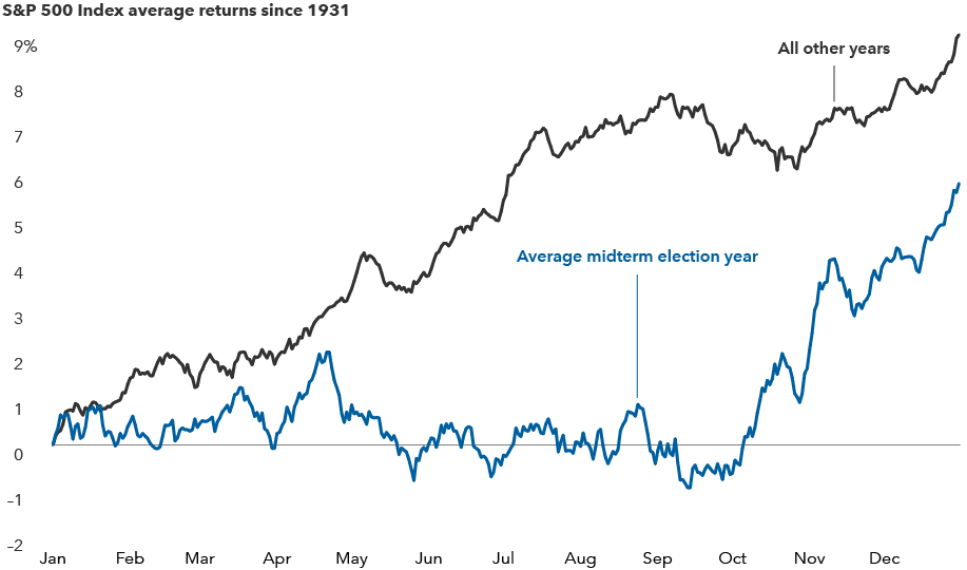
Affidandoci alle statistiche: nel 2026 ci saranno le elezioni di Mid Term negli USA, e statisticamente, sono un anno debole in termini di performance.
La prima parte dell'anno è statisticamente debole, e la corsa parte solamente nella seconda parte dell'anno.
Negli ultimi 90 anni nelle votazioni di Mid Term il partito del Presidente in carica ha perso seggi nel Congresso, grazie a una maggior pressione del partito non in carica sui temi attuali. Maggior pressione che porta maggiore volatilità anche sui mercati, dato che ogni notizia viene amplificata negativamente per cercare di prendere posizione nelle votazioni successive.
Quindi, nessuna sorpresa o nessun "colpaccio". Attenersi al proprio programma, e modificarlo solo se necessario, o se vi sono modifiche nella sfera personale.
Ad oggi però, con un +11% da inizio anno, il mercato sembra aver preso una piega diversa rispetto allo storico.

Unica cosa che vorrei precisare prima di andare avanti, visto che mi è stata chiesta più volte, riferita alla performance:
Tutti i dati che vediamo a giro, qui, ma anche su investing.com o dove sia, si intendono riservati agli indici, che prendono la performance anno su anno, come se avessero fatto un investimento una tantum il 1 gennaio, e da li non si fossero più mossi. Se si investe tramite PAC, se si fanno aggiuntivi, se si ribilancia il portafoglio, le performance saranno di conseguenza differenti rispetto a quelle degli indici, in positivo o in negativo.
Basti pensare al 2022, come durante il calo di mercato un Piano di Accumulo o aggiuntivi abbiamo fatto beneficiare il portafoglio avendo potuto mediare il prezzo di carico (ovvero il prezzo medio di acquisto), portando il portafoglio nel complessivo ad avere una performance migliore rispetto all'indice di riferimento, nonostante gli strumenti investissero proprio su quell'indice. E stessa cosa accade - in negativo sulla % - quando si accumula su un mercato rialzista, dato che gli acquisti seguenti saranno a un prezzo maggiore, portando il prezzo medio di carico a salire, risultando in una performance diversa rispetto a quello dell'indice (che è rimasta invariata).
Ma, ricordo, che la mediazione è solo una caratteristica del piano di accumulo o degli aggiuntivi. L'obiettivo principale è quello di accumulare capitale, e di ottenere performance su un capitale sempre maggiore.
D'altro canto, meglio avere il +10% su 100.000 euro costruito nel tempo che il +30% su 10.000 euro (non più accumulato per non rovinare la performance positiva), non trovate?
Se si volesse l'esatta performance degli indici bisognerebbe investire tutto una tantum e non toccare più il portafoglio nel tempo. Non la scelta migliore, e nemmeno la più plausibile.
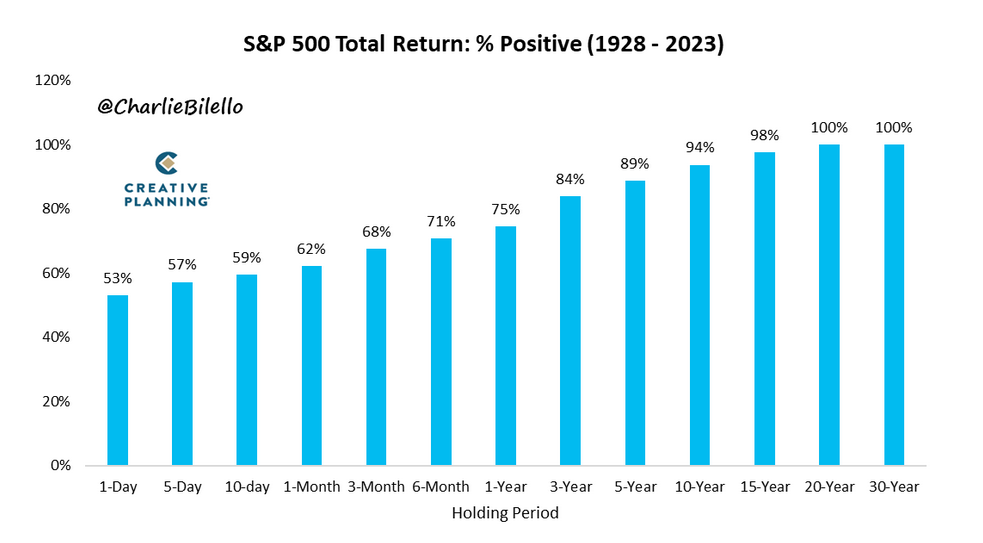
Su un qualsiasi giorno di mercato, la probabilità di avere un rendimento positivo a un giorno sull'indice azionario statunitense S&P500 è del 53%, poco più del lancio di una moneta. Per questo parlo sempre di scommessa a breve termine. Ma aumentando l'orizzonte temporale anche ad un solo anno, questa probabilità aumenta al 75%. Molto meglio, ma non ancora sufficiente per essere sicuri di un ritorno positivo nel tempo. Considerando invece un periodo di 20 anni, il mercato USA non ha MAI avuto un rendimento negativo.
Questo è quello che intendo quando dico che il tempo ci è amico, e diminuisce il rischio.
Se invece di avere un 100% azionario avessimo invece un portafoglio bilanciato, già a 5 anni avremmo un rendimento positivo.
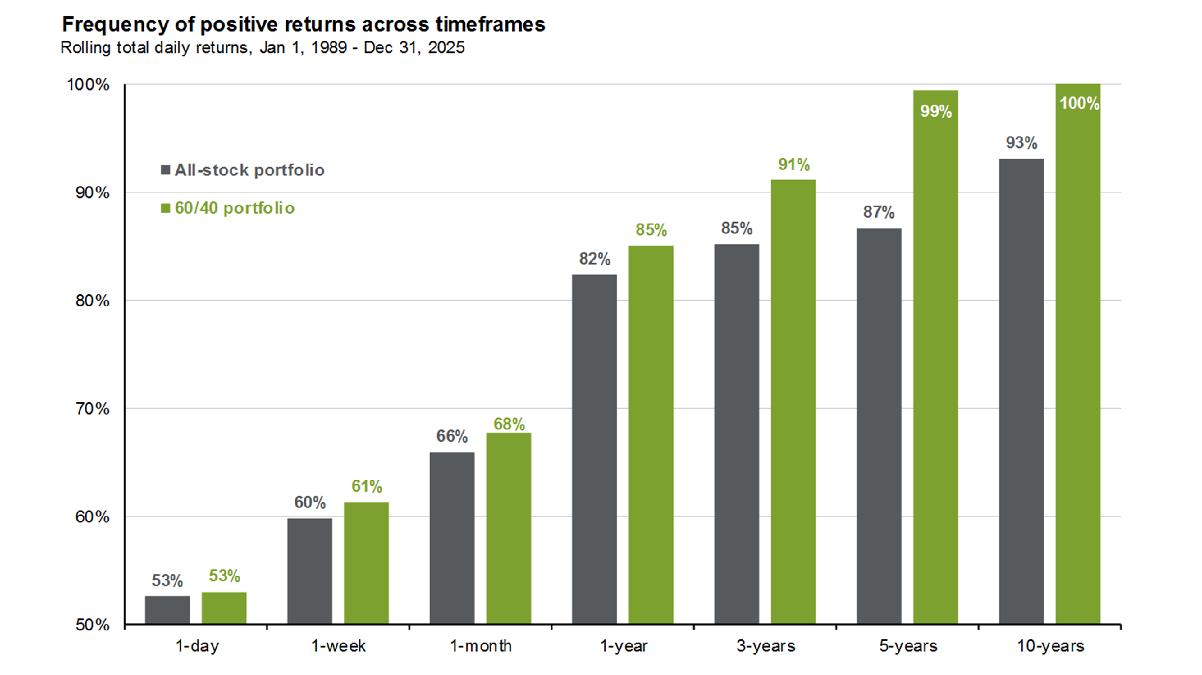
Il tempo è nostro amico.
Più si allunga l'orizzonte temporale, più statisticamente è probabile di ricevere rendimenti positivi nel tempo.
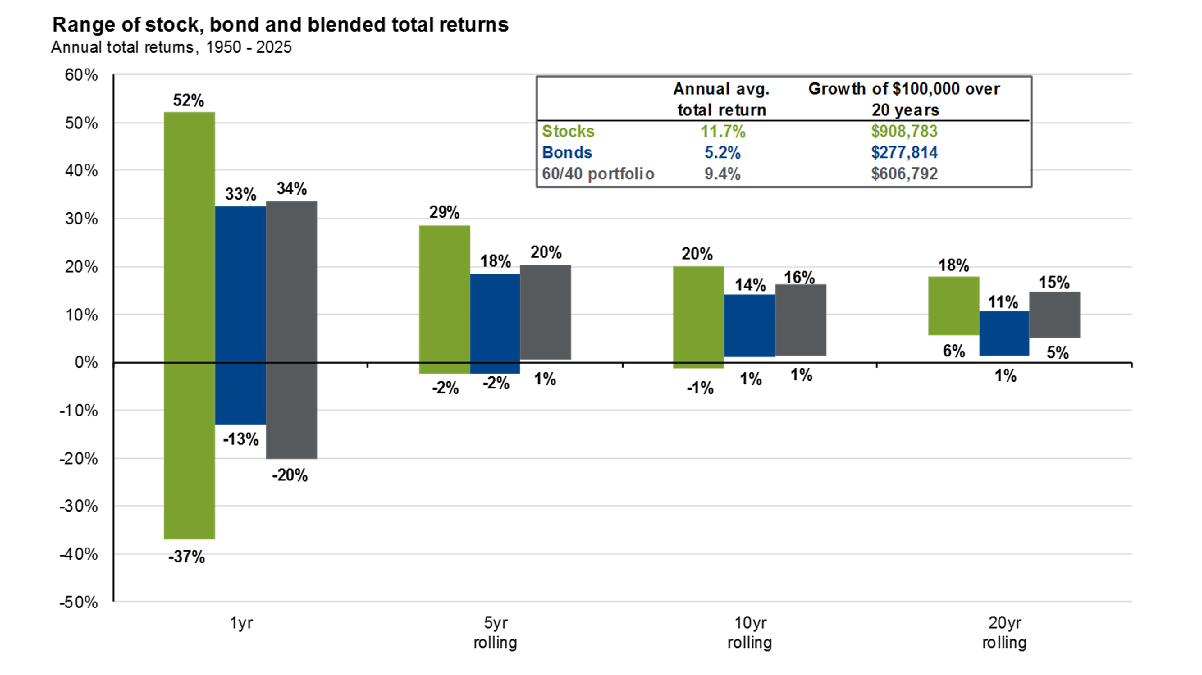
Dal 1950 ad oggi, un portafoglio a 20 anni non ha mai avuto rendimenti negativi, nonostante la volatilità che abbiamo visto nei grafici sopra (quindi anche periodi negativi nel breve termine). Dal 1950 ad oggi significa anche durante la crisi del 1987, la bolla tecnologica del 2000, la bolla immobiliare del 2008, la crisi del Covid del 2020, e l'inflazione del 2022.
Un portafoglio non 100% azionario invece, statisticamente ha bisogno di meno tempo per avere rendimenti positivi, grazie alla componente obbligazionaria.
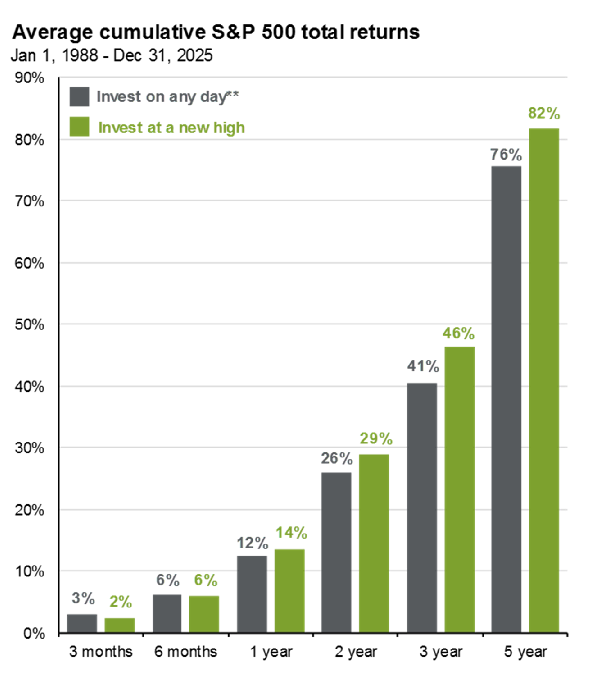
Siamo ai massimi, conviene però investire adesso?
Statisticamente si. Investire ai massimi è statisticamente più conveniente di aspettare un qualsiasi altro giorno. Anche se può sembrare contro intuitivo. Solamente nel breve periodo ci può essere differenza. Ma se si investe per il breve periodo, perchè si utilizza l'azionario?
Se siamo fortunati infatti, vivremo per circa 80 estati. Solo 80 estati. E far passare il tempo senza pensare al futuro, potrebbe essere un grave errore. Passa veloce.Il tempo è l'unica cosa che spendiamo - o sprechiamo - senza sapere quanto ne abbiamo a disposizione. Usiamolo saggiamente.
Un reminder, ancora ad oggi valido:
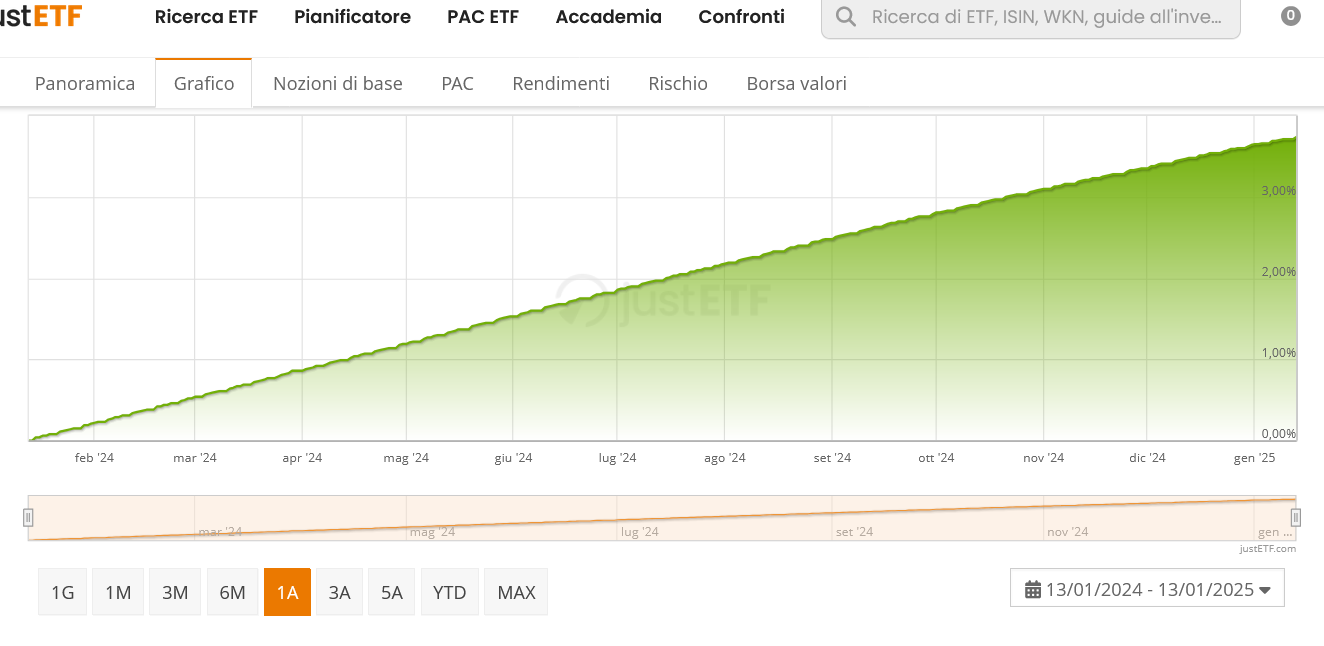
Oggi più che mai, tenere la liquidità ferma sul conto ha un costo opportunità enorme.
Esistono strumenti monetari che replicano l'andamento dei tassi delle banche centrali, attualmente, come visto, molto alti.
A differenza dei conti deposito non hanno vincoli, la tassazione è inferiore, e vi è possibilità di inserire qualunque cifra, senza minimi o multipli (richiesti da molti conti deposito).
Con i tassi attuali, si riesce ad ottenere un circa 2.50% lordo, senza sostanziali oscillazioni. Se i tassi dovessero poi diminuire, questi strumenti andrebbero ad ottenere un tasso di rendimento inferiore, al 1.75, 1.50%, o quanto sia a seconda del tasso di riferimento. Non si vedrà negativo fino a quando i tassi non torneranno in negativo (consideriamo anzi però che i tassi stanno in questo momento salendo).
Tenere dunque la liquidità ferma oggi non ha senso, quando si può ottenere un rendimento - anche ad accumulazione (o a distribuzione se si preferisce) - alto senza scadenza.
Se avete dunque liquidità a disposizione che non usate e che non volete investire a più lungo termine sui mercati finanziari, questa è la soluzione ideale.
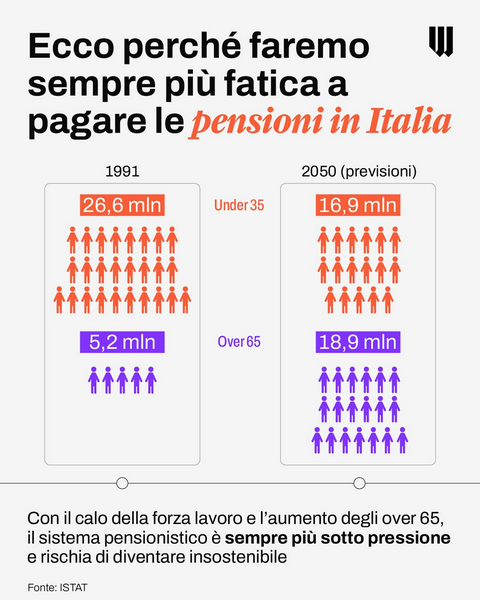
Ci sono novità anche a livello previdenziale (pensionistiche) nel 2026. Qui trovate l'articolo con tutte le modifiche, che saranno attive dal 1 Luglio 2026 (Cliccami).
In sintesi, le più importanti:
- Dal 1° luglio 2026 il meccanismo del silenzio-assenso scatterà dopo 60 giorni dall’assunzione. In assenza di una scelta esplicita del lavoratore: partirà la contribuzione piena dalla data di assunzione, e il TFR verrà conferito nel comparto coerente con l’orizzonte temporale dell’aderente.
- l limite di deducibilità fiscale dei contributi alla previdenza complementare viene arrotondato a 5.300 euro annui.
- Viene introdotta una maggiore flessibilità nelle modalità di erogazione della prestazione finale. La quota erogabile in capitale sale dal 50% al 60% del montante.
- Viene modificato l’articolo 14, comma 6, eliminando il riferimento ai limiti imposti dalla contrattazione collettiva sulla spettanza del contributo datoriale futuro in caso di trasferimento verso un fondo aperto o un PIP. In pratica:
- viene meno il potere esclusivo dei contratti collettivi
- aumenta la portabilità del contributo datoriale
- si rafforza la libertà di scelta dell’aderente
È un passaggio importante che potrebbe aumentare la concorrenza tra forme pensionistiche e migliorare l’efficienza complessiva del sistema.
Posso ricevere il contributo del datore anche su un fondo aperto/PIP?
In linea di principio sì, ma con 3 precisazioni cruciali: Non è “da oggi”: questa modifica rientra nel pacchetto del comma 201 e decorre dal 1° luglio 2026. Non “crea” un contributo datoriale dove non esiste: lo rende portabile se tu hai diritto al contributo datoriale in base agli accordi applicati (tipicamente CCNL) e alle condizioni previste (spesso: anche il tuo contributo). Quello che cambia è che non dovrebbe più essere la contrattazione a poter dire “solo se resti nel negoziale” con la clausola che è stata eliminata. Serve vedere l’attuazione pratica: COVIP deve adeguare istruzioni e nella realtà ci saranno procedure payroll e moduli da allineare (ma la direzione normativa è quella).
La portabilità è stata prorogata ad ottobre. Quando sarà attiva manderò email a tutti per verificare la convenienza del fondo pensione.
Cosa fare allora oggi?
Per chi ha un PAC a lungo termine, la risposta è sempre la stessa. Guardare i mercati per informazioni, per divertimento, ma non per lasciarsi influenzare sulle scelte di investimento, a meno che non siano cambiate le situazioni personali. Se investo per 10/15 anni, avrà tempo di vedere rialzi e cali ancora parecchie volte. Anche se oggi nella maggior parte dei casi non si mediano più i prezzi come successo per tutto il 2022 e per buona parte del 2023, bisogna ricordarsi come la mediazione non è la funzione principale di un piano di accumulo. Si investe tramite Piano di Accumulo per appunto accumulare il capitale, per farlo crescere piano piano nel tempo, investendo periodicamente liquidità senza farsi influenzare dalle condizioni di mercato. La mediazione è una caratteristica in più che, ben venga se aiuta a abbassare il prezzo di carico, ma che funziona anche al contrario. Con un mercato in salita, si comprerà a prezzi superiori nel tempo, mediando al rialzo.
Per chi ha invece un portafoglio già ben strutturato e definitivo, ci sentiamo per gli eventuali bilanciamenti e/o le modifiche necessarie. A breve arriveranno i report personali per tutti.
Ricordo poi, per chi ha un PAC manuale, che gli inserimenti arriveranno ad inizio mese per tutti (intorno al 5/7 del mese). Ci saranno 20gg per accettare la proposta, in qualsiasi momento, dato che è fortunatamente caduto il vincolo di doverlo accettare a mercato aperto.
Per sentirci per eventuali aggiornamenti del portafoglio/situazione personali, vi ricordo la possibilità di fissare un appuntamento quando più volete (oltre alle classiche chiamate/email) dal link calendly, che trovate qui o nella mia firma per email: https://calendly.com/poggileonardo_finanza/appuntamento/
Ricordo poi che se vi fossero situazioni familiari/amici che necessitano aiuto per i propri investimenti per migliorare la loro condizione finanziaria/investimenti in essere non efficienti, sono disponibile a sentirli e vedere se possiamo aiutarli. Ogni referenza è infatti ben apprezzata!
Ricordo inoltre che sono da ora ufficialmente attivi tutti i simulatori sul sito: https://poggileonardo.com/strumenti-e-simulatori-finanziari/
Potrete trovare:
– Calcolatore Interesse Composto
– Calcolatore Rendimento Obbligazioni, Titoli di Stato e BTP
– Calcolatore Pensione e Risparmio Fiscale
– Calcolatore Inflazione
– Calcolatore Interesse Semplice e Composto
– Calcolatore Mutuo
– Calcolatore Costo del Ritardo degli Investimenti
– Calcolatore Fondo Pensione vs ETF
E’ inoltre disponibile anche di recente il Manuale del fondo pensione, per una scelta consapevole in base alla situazione personale e lavorativa: https://poggileonardo.com/fondo-pensione-il-manuale/
Stiamo poi lavorando ad altri simulatori e manuali, per dare sempre maggiori informazioni e poter scegliere al meglio, su dati oggettivi, come destinare i propri capitali, così da diminuire il più possibile errori.
Se non l'avessi già fatto poi, mi chiedevo se fosse possibile lasciarmi una recensione sul lavoro che stiamo facendo (anche solo sulla disponibilità), che sembra sia molto importante per chi mi trova online 🙂
Lascio qui il link, ci vuole meno di un minuto.
https://g.page/r/CXH2qlEOhGn_EAg/review
Meglio se loggato su google cosi si vede che sono persone reali, Grazie mille!
Come sempre, se doveste avere qualsiasi dubbio, avete i miei contatti.
Un saluto,
Leonardo
Se non l'aveste già fatto, vi inviterei anche a aggiornare il proprio profilo personale da qui, in modo da tenere il CRM aggiornato (Domanda su Google Form): https://forms.gle/yQycxTNZV5q74R147
Ah, quasi dimenticato.
Se ancora non mi seguite perchè mi avete trovato da altre parti - Google, o per referenza - seguitemi anche su Instagram, dove giornalmente mettiamo aggiornamenti e info utili e interessanti.
https://poggileonardo.com/aggiornamento-mercati-iran-usa/
https://poggileonardo.com/aggiornamento-mercati-il-2025-cosa-aspettarsi-nel-2026/
https://poggileonardo.com/aggiornamento-mercati-novembre-2025/
https://poggileonardo.com/aggiornamento-mercati-settembre-2025/
https://poggileonardo.com/aggiornamento-mercati-il-primo-semestre-del-2025/
https://poggileonardo.com/calcolatore-pensione-e-risparmio-fiscale/
https://poggileonardo.com/flash-crash-i-dazi-usa-parte-2/
https://poggileonardo.com/flash-crash-i-dazi-usa/
https://poggileonardo.com/aggiornamento-mercati-marzo-2025/
https://poggileonardo.com/aggiornamento-mercati-il-2024-cosa-aspettarsi-nel-2025/
https://poggileonardo.com/aggiornamento-mercati-il-nuovo-presidente-usa/
https://poggileonardo.com/aggiornamento-mercati-settembre-2024-ok/
https://poggileonardo.com/aggiornamento-mercati-il-primo-semestre-del-2024/
https://poggileonardo.com/aggiornamento-mercati-aprile-2024/
https://poggileonardo.com/aggiornamento-mercati-febbraio-2024/
https://poggileonardo.com/aggiornamento-mercati-il-2023/
Enter your text here...